BJF TRADING GROUP · 策略指南
外汇配对交易与统计套利:2026 年的运作方式
配对交易是最古老的统计套利形式——当两个历史上相互关联的品种之间的价差偏离其均值时交易这一价差,押注的是回归,而不是方向。在外汇市场中,它面临股票配对交易所没有的两个难题:相关性会在央行事件时突然断裂,而经纪商的执行质量决定了每笔交易的优势能否在两条同时下单的腿中保留下来。本页介绍其数学原理、候选配对的选择、大多数散户交易者从未测量过的执行层,以及该策略在哪些情况下仍然有效。
SharpTrader 在同一个账户上对 Brent 与 BRN.Z4、US30 与 US30.Z4 运行 PairsTrading 策略,使用 M15 周期、50 根 K 线周期的 Z 指数。在简短说明之后,视频展示了程序在两个不完整交易日内的交易过程。
- 0:08 — 在 EURCAD 与 USDCAD 等高度相关的配对上运行 PairsTrading
- 0:27 — 交易品种:Brent 配 BRN.Z4,US30 配 US30.Z4
- 0:45 — 如果经纪商没有期货或指数,可使用两个账户
- 0:54 — 相关性设置:Z 指数、M15 周期、周期 50
- 1:11 — SharpTrader 在两个不完整交易日内的交易与统计
在 cTrader FIX API 账户上分步设置 SharpTrader 中的 Statistical Arbitrage 策略:品种映射、交易时间、黄金/白银手数计算、锁仓管理、止损和止盈,以及如何解读相关性指标。
- 0:12 — 添加 Statistical Arbitrage 策略和默认品种列表
- 2:18 — 选择 cTrader FIX API 会话并映射品种
- 3:52 — 为指数交易时段设置开始和停止交易时间
- 5:19 — 根据第一条腿计算第二条腿的手数(黄金对白银)
- 6:23 — 锁仓管理与强制平仓,避免三倍隔夜利息
- 11:39 — 解读相关性指标以确定入场和离场
外汇配对交易到底是什么
配对交易是一种市场中性的统计套利策略:您找出两个因共同经济驱动因素而价格同向变动的品种,在它们之间构建一个价差,并在该价差异常偏离其历史均值时进行交易——做多落后者、做空领先者——押注价差会回归。该仓位不带有方向性观点;它的盈利来自差距的收窄,而不是任何一个品种的上涨或下跌。
在股票市场中,“配对”是同一行业的两只股票。在外汇市场中,配对是两个货币对——总共四种货币——因此您交易的是两个价差之间的价差。当美元走强时,EURUSD 和 GBPUSD 都会下跌;而它们之间的关系远比任何一个货币对本身稳定。配对交易把这种关系分离出来,而忽略美元本身。
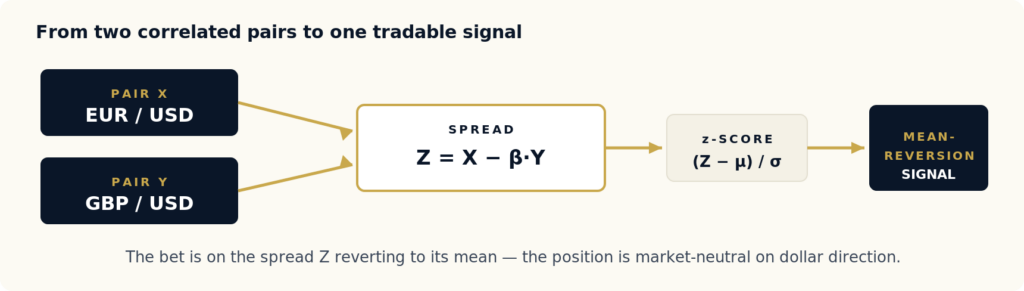
图 1 — 两个在结构上相关联的货币对被组合成一个价差;其 z-score 驱动机械化的入场/离场规则。
结构性关联是这一策略可行的前提。如果两个货币对同向变动没有经济上的原因——共同的基础货币、共同的大宗商品敞口、共同的风险情绪状态——那么历史相关性只是巧合,第一次遇到压力测试时就会断裂。配对交易属于更广泛的外汇套利策略家族;与延迟套利或三角套利不同,它利用的是统计上的低效,而不是定价或速度上的低效,因此它能容忍较慢的执行,但需要严格得多的风险控制。
价差、协整与 z-score
出发点是协整检验。如果存在一个常数 β,使价差 Z = X − β·Y 是平稳的——在时间上具有稳定的均值和方差,且偏离会回归——那么两个价格序列 X 和 Y 就是协整的。仅有相关性是不够的:两个序列可能高度相关,却仍然永久地分道扬镳。协整是更强的性质,它才真正为均值回归押注提供依据。
标准流程是 Engle-Granger 两步法:用 X 对 Y 回归以估计 β,然后用增广 Dickey-Fuller(ADF)检验对残差序列 Z 进行单位根检验。如果 ADF 拒绝单位根原假设(通常在 p < 0.05 水平),就存在一个均值回归的价差。根据价差计算其 z-score——即价差当前偏离均值多少个标准差——并据此交易。
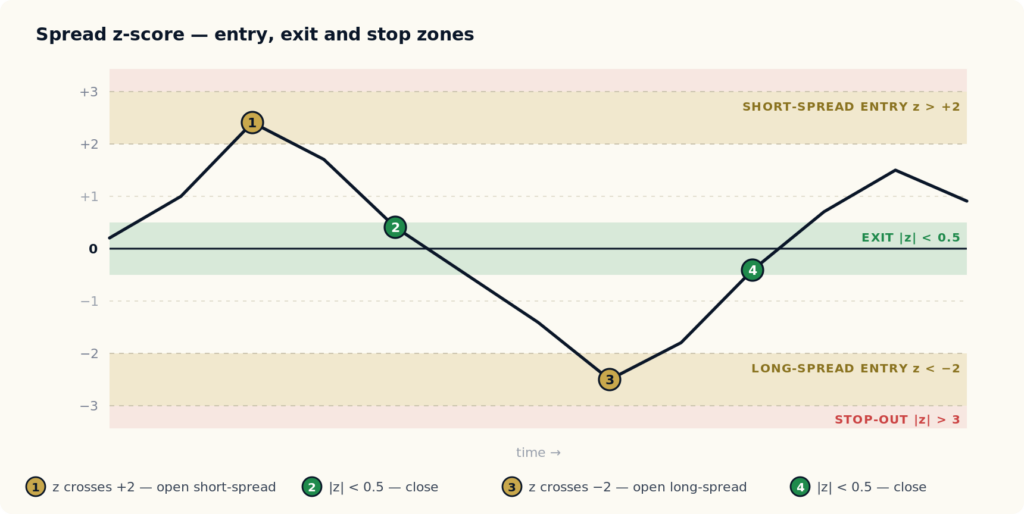
图 2 — 机械化交易规则。价差扩张超过 ±2 个标准差时入场,向均值回归时平仓,超过 ±3 时止损(说明关系已经断裂)。
该规则刻意设计为机械化:
| z-score 条件 | 操作 | 理由 |
|---|---|---|
| z < −2 | 做多价差入场(买入 X,按比例 β 做空 Y) | 价差异常收窄;押注向上回归 |
| z > +2 | 做空价差入场(卖出 X,买入 Y) | 价差异常扩张;押注向下回归 |
| |z| < 0.5 | 平仓离场 | 价差已经回归;优势已被获取 |
| |z| > 3 | 立即止损 | 关系很可能已经断裂——这是市场状态变化,而不是噪音 |
±2 的入场和 ±0.5 的离场阈值是惯例,而不是推导出来的。在实际运行中,它们会针对每个配对在滚动前推数据上进行优化——但这一模式是通用的起点。难点不在于规则本身,而在于确保价差确实是协整的,并且执行层不会吃掉优势。
选择能在实盘中经受考验的候选配对
最天真的方法——扫描所有流动性好的外汇品种组合,保留协整性最强的那些——是配对策略在回测中有效、在实盘中失败的最常见原因。35 个主要货币对和交叉货币对可以组成 595 个候选配对;在 p < 0.05 水平下,其中大约 30 个会纯粹因为偶然而被检验为“协整”。为寻找协整而进行的数据挖掘,找到的正是这些巧合。
稳健的方法从经济结构出发,只用数据来筛选。先构建确实存在同向变动原因的候选组,然后再检验:
| 组别 | 示例配对 | 经济关联 |
|---|---|---|
| 欧洲地区共同基础 | EURUSD 与 GBPUSD | 都是以美元计价的欧洲地区货币;对美元强弱周期共同作出反应 |
| 大宗商品出口国 | AUDUSD 与 NZDUSD | 都是太平洋地区的商品货币,都受中国需求影响 |
| 石油货币 | USDCAD 与 USDNOK | 报价货币一侧都是石油出口经济体;价差反映加拿大与挪威之间的差异 |
| 套息 / 收益率组 | AUDJPY 与 NZDJPY | 都反映高利率货币与日本之间的利差 |
| 避险货币组 | USDJPY 与 USDCHF | 都对全球避险资金流作出反应,但速度不同 |
| 共同基础、不同报价 | EURJPY 与 EURUSD | 基础货币相同(EUR);价差相当于日元对美元的相对强弱 |
多窗口确认
在每个组内,对滚动窗口进行协整检验——3 个月、6 个月和 12 个月。只保留在全部三个窗口中都通过检验的配对。一个在 12 个月内协整、但在 3 个月内不协整的配对,正处于已经在转变的市场状态中。多窗口确认是区分真实协整与特定市场状态下巧合的最佳单一筛选条件。
实时相关性矩阵:加密货币、永续合约与跨资产配对,每 15 分钟更新一次
下表将上文的分组逻辑应用于交易所的实时数据。包含三个市场:加密货币现货(20 个 Binance USDT 交易对)、加密货币永续合约(同样的 20 个品种的 USDT 本位期货,两条腿都可以做空,并显示每条腿的资金费率),以及跨资产——黄金、白银、Brent、WTI、天然气、标普 500 与纳斯达克 100 ETF,以及走势类似加密货币代理的股票(MSTR、COIN、MARA、NVDA、AMD、TSLA),全部以 Binance 永续合约的形式与 BTC 和 ETH 一起列出。对于每个配对和四个时间窗口——从基于 15 分钟 K 线的 24 小时到基于日 K 线的 90 天——它计算对数收益率的 Pearson 相关系数、OLS 对冲比率、当前价差 z-score 以及均值回归半衰期。请按照上一节所述的方式解读:在全部四个窗口中都保持高相关性的配对,值得进一步做协整检验;在 24 小时内相关、但在 90 天内不相关的配对,正处于已经在转变的市场状态中。
Binance 现货,USDT 交易对
对数收益率的 Pearson 相关系数。点击单元格可查看该配对的对冲比率、价差 z-score 和图表。点击行标签可按该资产排序。
| 7 天 | BTC | ETH | BNB | SOL | XRP | ADA | DOGE | TRX | AVAX | LINK | DOT | LTC | BCH | XLM | SUI | NEAR | UNI | ATOM | HBAR | SHIB |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | 0.88 | 0.75 | 0.88 | 0.83 | 0.85 | 0.88 | -0.03 | 0.77 | 0.74 | 0.77 | 0.76 | 0.70 | 0.71 | 0.85 | 0.68 | 0.62 | 0.63 | 0.76 | 0.79 | |
| 0.88 | 1 | 0.74 | 0.85 | 0.83 | 0.87 | 0.89 | 0.11 | 0.80 | 0.78 | 0.73 | 0.76 | 0.66 | 0.62 | 0.88 | 0.71 | 0.66 | 0.65 | 0.78 | 0.82 | |
| 0.75 | 0.74 | 1 | 0.76 | 0.70 | 0.79 | 0.84 | 0.14 | 0.73 | 0.72 | 0.77 | 0.74 | 0.69 | 0.64 | 0.79 | 0.56 | 0.63 | 0.66 | 0.81 | 0.73 | |
| 0.88 | 0.85 | 0.76 | 1 | 0.85 | 0.85 | 0.89 | 0.10 | 0.77 | 0.77 | 0.74 | 0.75 | 0.67 | 0.73 | 0.84 | 0.68 | 0.60 | 0.65 | 0.80 | 0.83 | |
| 0.83 | 0.83 | 0.70 | 0.85 | 1 | 0.83 | 0.86 | 0.12 | 0.80 | 0.73 | 0.74 | 0.73 | 0.66 | 0.75 | 0.84 | 0.72 | 0.59 | 0.63 | 0.76 | 0.79 | |
| 0.85 | 0.87 | 0.79 | 0.85 | 0.83 | 1 | 0.94 | 0.07 | 0.86 | 0.81 | 0.85 | 0.81 | 0.71 | 0.73 | 0.95 | 0.76 | 0.73 | 0.78 | 0.87 | 0.87 | |
| 0.88 | 0.89 | 0.84 | 0.89 | 0.86 | 0.94 | 1 | 0.08 | 0.85 | 0.82 | 0.84 | 0.85 | 0.76 | 0.75 | 0.94 | 0.74 | 0.72 | 0.75 | 0.87 | 0.89 | |
| -0.03 | 0.11 | 0.14 | 0.10 | 0.12 | 0.07 | 0.08 | 1 | 0.13 | 0.07 | 0.03 | 0.07 | 0.13 | 0.06 | 0.07 | -0.06 | -0.20 | 0.07 | 0.11 | -0.03 | |
| 0.77 | 0.80 | 0.73 | 0.77 | 0.80 | 0.86 | 0.85 | 0.13 | 1 | 0.81 | 0.74 | 0.75 | 0.67 | 0.66 | 0.86 | 0.73 | 0.66 | 0.68 | 0.79 | 0.74 | |
| 0.74 | 0.78 | 0.72 | 0.77 | 0.73 | 0.81 | 0.82 | 0.07 | 0.81 | 1 | 0.68 | 0.71 | 0.60 | 0.61 | 0.83 | 0.68 | 0.68 | 0.67 | 0.77 | 0.74 | |
| 0.77 | 0.73 | 0.77 | 0.74 | 0.74 | 0.85 | 0.84 | 0.03 | 0.74 | 0.68 | 1 | 0.77 | 0.71 | 0.76 | 0.85 | 0.64 | 0.67 | 0.74 | 0.83 | 0.79 | |
| 0.76 | 0.76 | 0.74 | 0.75 | 0.73 | 0.81 | 0.85 | 0.07 | 0.75 | 0.71 | 0.77 | 1 | 0.70 | 0.70 | 0.82 | 0.60 | 0.67 | 0.64 | 0.76 | 0.76 | |
| 0.70 | 0.66 | 0.69 | 0.67 | 0.66 | 0.71 | 0.76 | 0.13 | 0.67 | 0.60 | 0.71 | 0.70 | 1 | 0.61 | 0.74 | 0.54 | 0.52 | 0.59 | 0.69 | 0.68 | |
| 0.71 | 0.62 | 0.64 | 0.73 | 0.75 | 0.73 | 0.75 | 0.06 | 0.66 | 0.61 | 0.76 | 0.70 | 0.61 | 1 | 0.72 | 0.59 | 0.57 | 0.63 | 0.74 | 0.71 | |
| 0.85 | 0.88 | 0.79 | 0.84 | 0.84 | 0.95 | 0.94 | 0.07 | 0.86 | 0.83 | 0.85 | 0.82 | 0.74 | 0.72 | 1 | 0.77 | 0.75 | 0.78 | 0.86 | 0.86 | |
| 0.68 | 0.71 | 0.56 | 0.68 | 0.72 | 0.76 | 0.74 | -0.06 | 0.73 | 0.68 | 0.64 | 0.60 | 0.54 | 0.59 | 0.77 | 1 | 0.66 | 0.64 | 0.69 | 0.67 | |
| 0.62 | 0.66 | 0.63 | 0.60 | 0.59 | 0.73 | 0.72 | -0.20 | 0.66 | 0.68 | 0.67 | 0.67 | 0.52 | 0.57 | 0.75 | 0.66 | 1 | 0.62 | 0.68 | 0.73 | |
| 0.63 | 0.65 | 0.66 | 0.65 | 0.63 | 0.78 | 0.75 | 0.07 | 0.68 | 0.67 | 0.74 | 0.64 | 0.59 | 0.63 | 0.78 | 0.64 | 0.62 | 1 | 0.74 | 0.73 | |
| 0.76 | 0.78 | 0.81 | 0.80 | 0.76 | 0.87 | 0.87 | 0.11 | 0.79 | 0.77 | 0.83 | 0.76 | 0.69 | 0.74 | 0.86 | 0.69 | 0.68 | 0.74 | 1 | 0.82 | |
| 0.79 | 0.82 | 0.73 | 0.83 | 0.79 | 0.87 | 0.89 | -0.03 | 0.74 | 0.74 | 0.79 | 0.76 | 0.68 | 0.71 | 0.86 | 0.67 | 0.73 | 0.73 | 0.82 | 1 |
相关性最高的配对 — 7 天
对冲比率 β 由对数价格的 OLS 回归得出;z-score 为当前价差相对于该窗口内均值的偏离| # | 配对 | 相关系数 | β(对冲比率) | 价差 z-score | 半衰期 | 状态 |
|---|---|---|---|---|---|---|
| 1 | ADA / SUI | 0.95 | 1.19 | -1.90 | 9.8 根 K 线 | 偏离 |
| 2 | ADA / DOGE | 0.94 | 1.21 | -0.66 | 6.6 根 K 线 | 接近均值 |
| 3 | DOGE / SUI | 0.94 | 0.95 | -1.32 | 13.6 根 K 线 | 偏离 |
| 4 | DOGE / SHIB | 0.89 | 0.85 | +0.26 | 8.5 根 K 线 | 接近均值 |
| 5 | SOL / DOGE | 0.89 | 1.33 | -1.68 | 6.1 根 K 线 | 偏离 |
| 6 | ETH / DOGE | 0.89 | 0.69 | +1.49 | 20.2 根 K 线 | 偏离 |
| 7 | BTC / SOL | 0.88 | 0.54 | +0.61 | 19.2 根 K 线 | 接近均值 |
| 8 | BTC / ETH | 0.88 | 0.97 | -2.45 | 18.5 根 K 线 | 显著偏离 |
| 9 | BTC / DOGE | 0.88 | 0.77 | -0.54 | 6.0 根 K 线 | 接近均值 |
| 10 | ETH / SUI | 0.88 | 0.66 | +0.52 | 19.4 根 K 线 | 接近均值 |
| 11 | ETH / ADA | 0.87 | 0.55 | +1.67 | 25.1 根 K 线 | 偏离 |
| 12 | DOGE / HBAR | 0.87 | 0.77 | +0.69 | 11.9 根 K 线 | 接近均值 |
现货–期货基差 — 季度交割合约
季度合约的 Binance 标记价格对比现货;年化 = 基差 × 365 / 距到期天数。期现套利如何运作(英文)→| 合约 | 类型 | 到期日 | 天数 | 现货 | 期货 | 基差 | 年化 |
|---|---|---|---|---|---|---|---|
| BTCUSDT_261225 | U 本位 | 2026-12-25 | 52 | 77,688.46 | 78,310.02 | +0.80% | +5.65% |
| ETHUSDT_261225 | U 本位 | 2026-12-25 | 52 | 2,299.40 | 2,313.54 | +0.62% | +4.34% |
| BTCUSD_261225 | 币本位 | 2026-12-25 | 52 | 77,688.46 | 78,241.01 | +0.71% | +5.02% |
| ETHUSD_261225 | 币本位 | 2026-12-25 | 52 | 2,299.40 | 2,312.22 | +0.56% | +3.94% |
| SOLUSD_261225 | 币本位 | 2026-12-25 | 52 | 93.750 | 94.050 | +0.32% | +2.26% |
| XRPUSD_261225 | 币本位 | 2026-12-25 | 52 | 1.281 | 1.288 | +0.62% | +4.35% |
| BNBUSD_261225 | 币本位 | 2026-12-25 | 52 | 701.480 | 709.038 | +1.08% | +7.61% |
| BTCUSDT_270326 | U 本位 | 2027-03-26 | 143 | 77,688.46 | 79,366.39 | +2.16% | +5.53% |
| ETHUSDT_270326 | U 本位 | 2027-03-26 | 143 | 2,299.40 | 2,338.81 | +1.71% | +4.39% |
| BTCUSD_270326 | 币本位 | 2027-03-26 | 143 | 77,688.46 | 79,326.65 | +2.11% | +5.39% |
| ETHUSD_270326 | 币本位 | 2027-03-26 | 143 | 2,299.40 | 2,336.94 | +1.63% | +4.18% |
| SOLUSD_270326 | 币本位 | 2027-03-26 | 143 | 93.750 | 94.413 | +0.71% | +1.81% |
| XRPUSD_270326 | 币本位 | 2027-03-26 | 143 | 1.281 | 1.297 | +1.28% | +3.27% |
| BNBUSD_270326 | 币本位 | 2027-03-26 | 143 | 701.480 | 717.680 | +2.31% | +5.91% |
正值 = 正价差(期货高于现货,即期现套利的情形);负值 = 逆价差。未计入资金费率、手续费以及交易所自身的指数。
相关性衡量的是收益率的同向变动,而不是协整——这里的高数值只代表候选配对,而不是可直接交易的配对。对冲比率和 z-score 是所选窗口内的样本内结果,仅供参考。黄金、白银、原油、天然气、ETF 和股票价格来自 Binance 代币化永续合约,它们跟踪但并非 CME、ICE 或交易所的价格。不构成投资建议。
Brent 对 WTI、黄金对白银以及 SPY 对 QQQ,与上文外汇表格所描述的是同一类分组,现在可以实时测量;下方的季度基差表则是同一数据的期现套利一面。大宗商品、ETF 和股票的价格来自 Binance 代币化永续合约:它们跟踪标的资产,但并非 CME、ICE 或证券交易所的报价,且周末流动性较薄。相关性、对冲比率和 z-score 的计算逻辑,与 SharpTrader 的 PairsTrading 策略在您经纪商数据源提供的任何品种上运行的逻辑相同。
腿部风险:执行层如何吞噬优势
这是大多数配对交易教程略过的部分。一个配对信号会开出两个同时进行的仓位。如果两条腿没有在同一瞬间成交,您就暴露在腿部风险之下——即在第一笔成交与第二笔成交之间的空档中,存在无保护的方向性敞口。对于一个每笔交易目标仅为 0.5 至 1.0 点均值回归优势的策略,在快速变动的价差上,即使只有 200 毫秒的腿部延迟,也可能在第二条腿成交之前抹掉全部优势。
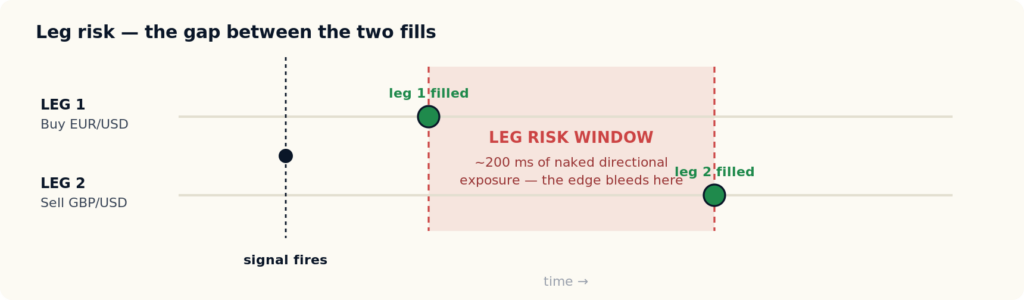
图 3 — 如果两条腿没有同时成交,仓位在这段空档期间就会暴露于方向性风险。对于不足 1 点的优势,这段空档决定了策略是盈利还是仅仅打平。
有三个执行变量决定配对交易能否在实盘中存活——而它们都不会出现在常规的经纪商评测中:
- 两条腿之间的撮合延迟。如果两条腿都经由同一个撮合引擎,延迟是对称且可控的。跨经纪商的配对——一条腿在平台 A,另一条在平台 B——存在无法缓解的延迟差,散户的基础设施无法消除它。
- 滑点不对称。如果经纪商不利于交易者的成交多于有利于交易者的成交,那么两条腿的入场和离场都会被“征税”——每个来回有四次被征税的成交。对于不足 1 点的优势,仅这种不对称就可能使策略转为亏损。
- 信号时刻的点差扩大。配对信号恰恰在相关性承压时触发,而经纪商恰恰在这些时刻扩大点差。信号时点差扩大 30%,会直接转化为每笔交易盈亏减少 30%。
这些变量可以从交易对账单中测量出来,但大多数散户交易者在投入资金之前从不测量它们。我们为此开源了一套方法和工具包——请参阅外汇经纪商执行审计工具包(BEQI)(英文),它可以根据您自己的对账单对撮合延迟、滑点不对称和点差扩大进行评分。破坏延迟套利的同一个执行时间差,会以加倍的形式作用于配对交易:请参阅为什么对延迟敏感的回测无法在实盘中存活。
配对交易何时有效,何时无效
对于 2026 年,诚实的回答是:配对交易仍然有效,但只在有限的条件下。这一策略并没有消亡;消亡的是通过数据挖掘得到的版本。
|
有效的情况 保持优势完整的条件
|
失效的情况 悄悄摧毁它的条件
|
根据我们在散户外汇平台上部署统计套利(英文)策略的经验,最常见的失败原因是经纪商的选择,而不是策略设计。一个设计正确的配对策略放在执行质量差的经纪商上仍然会亏钱;同样的策略放在快速、对称的平台上依然有效。在相信回测之前先测量平台——我们的外汇套利经纪商指南介绍了需要关注的要点。
配对交易与其他套利家族的比较
配对交易是六大外汇套利策略家族之一。每个家族利用不同的低效,需要不同的基础设施——了解配对交易所处的位置,有助于明确它需要什么、不需要什么。
| 策略 | 利用的低效 | 对延迟的敏感度 | 典型持仓时间 |
|---|---|---|---|
| 配对交易 | 统计——价差偏离均值 | 低到中等 | 数小时到数天 |
| 延迟套利 | 速度——更快的数据源对比较慢的经纪商报价 | 极高 | 毫秒到秒 |
| 新闻交易 | 信息——数据公布后的反应窗口 | 极高 | 毫秒到分钟 |
| 三角套利 | 定价——三个货币对交叉汇率不一致 | 高 | 不到一秒 |
| 锁定套利 | 跨平台——在不同经纪商之间持有对冲仓位 | 中等 | 数分钟到数天 |
结论:配对交易是套利家族中对延迟容忍度最高的一种,这使得没有托管共置基础设施的交易者也能使用它。但这种容忍是相对的——腿部风险仍然重要,而且该策略以统计风险(相关性断裂)取代了主导延迟套利和新闻交易的速度风险。您不需要是最快的;您需要在配对选择和市场状态风险上最有纪律。
风险管理:当相关性断裂时
配对交易之所以有效,是因为相关性稳定。当相关性断裂时,它就会失效——而且断裂是突然的,而不是渐进的。每个配对交易者都应该在回测中模拟以下三个事件:
- 瑞士国家银行,2015 年 1 月。瑞郎汇率上限被取消;EURCHF 在几分钟内波动约 30%。所有与瑞郎相关的配对相关性同时断裂。
- 新冠避险潮,2020 年 3 月。由于避险资金流压倒了相对基本面,各商品货币之间相互脱钩。通常稳定的 AUDUSD/NZDUSD 价差在两个交易时段内移动了四个标准差。
- 日本央行政策体制变化,2022–2023 年。所有日元交叉盘的相关性在 18 个月内重置了两次。在 2021 年有效的配对,在 2023 年使用相同参数却出现亏损。
风险管理的应对是结构性的,而不是参数性的:当 |z| > 3 持续超过两个交易时段时立即硬性止损;仓位规模随着接近重大央行事件而反向缩小;在预定的高影响数据公布前 24 小时内不开新仓;每季度进行滚动前推重新测试,并淘汰不再协整的配对,而不是重新优化它们。
一个实用的仓位规模经验公式,将规模与价差自身的波动率和止损距离挂钩:
# 配对交易仓位规模
position_size = (E × R) / (|β| × 3 × σ)

  E = 账户净值
  R = 每笔交易风险占净值的比例(通常为 0.5%–1%)
  β = 协整系数(回归斜率)
  σ = 价差 Z 的历史标准差
  3 = 止损的 z 阈值
β 缩放使两条腿在价值上保持中性,而不是在合约数量上中性。对于多配对组合,应限制所有未平仓配对的总名义金额,并把同时持有的仓位限制在少数几个不同的协整关系上——超过这个数量,您就不是在分散风险,而是在集中押注连接这些配对的共同因素。
适用于配对交易和统计套利的平台
在哪里运行配对策略,几乎与选择哪些配对同样重要。一个统计套利平台必须做好四件事:为两条腿提供同步报价,以两者之间最小的延迟发送两笔订单,在真实的腿部风险下测试策略,并让您实时监控价差和 z-score。
| 平台 | 用于配对 / 统计套利的优势 | 局限 |
|---|---|---|
| cTrader | C# cBot、多品种数据访问、Open API | 支持它的经纪商较少;研究工具(协整检验)需要另行开发 |
| Python 技术栈 + 经纪商 API | 对研究拥有完全控制:协整检验、滚动对冲比率、配对组合 | 执行、重连和监控都需要您自己开发和维护 |
| FIX API 终端 | 两条腿之间的延迟最低且最稳定;直接访问流动性 | 账户最低入金较高——请参阅 FIX API 接入与价格 |
| SharpTrader | 现成的配对引擎,带有方向模式(英文);在 SharpTrader Optimizer 中基于 Tick 数据并按每条腿的滑点进行测试 | 商业软件;主要面向外汇、贵金属、指数和加密货币,而不是股票 |
经纪商与平台同样重要:两条腿都是原始点差、等待回归期间可以承受的隔夜利息、账户允许对冲,以及没有 last-look 拒单的执行。我们在统计套利经纪商需要关注什么中列出了检查要点。
在现实执行条件下测试配对策略
配对策略回测高估实盘优势的原因在于,常规策略测试器假设零延迟成交和固定点差——而这正是腿部风险和信号时刻点差扩大所违背的两个假设。配对策略需要在同时包含这两者的条件下进行测试。
SharpTrader Optimizer 正是为此而打造的。它基于真实的历史 Tick 数据流而不是 K 线近似进行回测,允许您设置以毫秒为单位的真实订单执行时间并观察它如何改变结果,并对每个 Tick 应用可变的历史点差——每条腿的开仓和平仓滑点都被独立建模。对于双腿策略,这意味着回测能反映图 2 和图 3 所描述的腿部风险窗口和信号时刻的点差扩大,而不是假装它们不存在。24 小时表现热力图还能显示某个配对的价差在哪些交易时段回归得最干净。
简短版
- 配对交易利用的是统计上的低效——价差均值回归——并且在方向上是市场中性的。
- 从经济结构出发选择配对,在 3/6/12 个月窗口中确认协整,绝不做数据挖掘。
- 优势不足 1 点,因此执行质量决定存亡:腿部风险、滑点不对称和点差扩大都必须测量。
- 相关性会突然断裂——按尾部事件确定仓位规模,在 |z| > 3 时果断止损,避开央行日程窗口。
- 在真实执行时间和可变点差下回测,否则实盘优势会比回测结果小 30–50%。
常见问题
外汇配对交易是一种市场中性的策略,交易两个在结构上相关联的货币对之间的价差——总共涉及四种货币。当价差异常偏离其历史均值时,您做多落后者、做空领先者,押注价差回归。该仓位对任何单一货币都没有方向性观点;它只从差距收窄中获利。
配对交易是统计套利最初、也是最简单的形式。统计套利是更广泛的类别——任何利用品种之间统计关系的策略都属于此类,包括多资产篮子和因子模型。配对交易是其中的双品种情形:一个价差、一个协整关系、一个 z-score。
最好的候选配对拥有真实的共同经济驱动因素:EURUSD 与 GBPUSD(共同的美元敞口)、AUDUSD 与 NZDUSD(太平洋地区大宗商品出口国)、USDCAD 与 USDNOK(石油货币)、AUDJPY 与 NZDJPY(套息/收益率组)。避免仅仅因为回测显示协整就选择配对——在 595 种可能的组合中,大约有 30 种会纯粹因为偶然而通过协整检验。
有效,但只在有限的条件下:有经济依据的配对、快速且对称的执行平台、考虑市场状态变化风险的仓位规模,以及每季度的滚动前推验证。通过数据挖掘得到的配对交易版本是无效的——它从来没有真正有效过,只是在回测中看起来有效。有纪律的版本依然可行。
腿部风险是指从配对交易的第一条腿成交到第二条腿成交之间所存在的无保护方向性敞口。一个配对信号会开出两个本应同时成交的仓位;两者之间的任何延迟空档都会让账户暴露于方向性风险。对于一个目标优势不足 1 点的策略,在快速变动的价差上,即使只有 200 毫秒的腿部延迟,也可能在第二条腿确认之前抹掉全部优势。
有四个原因:数据挖掘式的配对选择造成虚假协整;滑点在每个来回的四次成交中不断累积;信号时刻的点差扩大被固定点差的回测忽略;相关性断裂事件(2015 年、2020 年、2022–2023 年)被排除在测试窗口之外。这些因素加在一起,可能使实盘优势比回测小 30–50%,甚至变为负值。
延迟套利利用的是速度上的低效——更快的价格数据源对比较慢的经纪商报价——对延迟极其敏感,持仓时间以毫秒计。配对交易利用的是统计上的低效——价差均值回归——持仓数小时到数天,对延迟的容忍度要高得多。配对交易以统计风险(相关性断裂)取代了主导延迟套利的速度风险。
使用一个基于真实 Tick 数据运行、允许设置非零订单执行时间、并应用可变历史点差且对每条腿的开仓和平仓滑点独立建模的测试器。常规测试器假设零延迟成交和固定点差——这正是腿部风险和信号时刻点差扩大所违背的两个假设。SharpTrader Optimizer 正是专门为模拟这些变量而打造的。
订阅 BJF 交易研究
新文章、研究报告和产品发布——在我们发布时第一时间送达。
在冒资金风险之前测试您的配对策略
一个在零延迟、固定点差回测中看起来盈利的配对策略,在实盘中可能只能打平。SharpTrader Optimizer 基于真实 Tick 数据进行回测,可配置执行时间和可变点差——两条腿的开仓和平仓滑点都被建模——因此结果反映了腿部风险,而不是把它隐藏起来。