BJF TRADING GROUP · 指南
经纪商执行质量:如何测量滑点、延迟与经纪商干预
策略决定何时交易,经纪商决定以什么价格、多快成交。本指南说明什么是执行质量、哪些数字能描述它、哪些模式指向干预而非运气不好、如何在自己的订单上测量这些数据,以及如何使用测量结果。
经纪商执行质量是指经纪商成交您订单的速度、与报价的接近程度以及公平程度。它在交易历史中看不出来,但可以逐单测量:执行时间、带符号滑点、成交时点差,以及与独立价格源的偏离。本指南说明哪些数字重要、正常执行的边界在哪里,以及如何用真实数据把您的经纪商与其他交易者的经纪商进行比较。
要点
- 滑点是正常的;单向滑点则不正常。在公平执行下,发生滑点的成交对您有利和不利的次数大致相当。
- 不要只看平均值,要看慢端。P95 执行时间显示的是快速行情中真正影响您的延迟。
- 您需要参考报价源。没有独立价格,把您止损出局的幻影尖峰看起来就像真实的市场波动。
- 相信模式,而不是单笔订单。在下结论之前,每个品种需要数十到数百笔成交,并跨越多个交易日和品种。
- 您的订单反映您的账户;众多交易者的订单反映经纪商。匿名社区数据能区分是设置问题还是经纪商问题。
本指南内容
执行质量的含义
简短回答:执行质量是指经纪商把订单请求转化为成交时的接近程度、速度和公平程度。衡量标准包括执行时间、相对报价的滑点、成交时的点差,以及经纪商价格与当时整体市场的对比。
交易终端只显示结果:开仓价、平仓价和盈亏,并不显示过程。从订单发出到成交之间,经纪商可能用 50 毫秒,也可能用 500 毫秒,价格可能朝有利或不利方向移动,点差也可能扩大。对波段交易而言,这些细节只是噪音;对剥头皮、新闻交易和各类套利而言,它们决定一切:每笔赚 2 点的策略,经不起一个每笔让您损失 3 点的经纪商。
执行质量也是回测与实盘之间的差距。回测假设在固定延迟后按报价成交,而实盘中您得到的是经纪商执行所给出的结果。测量执行,才能知道您实际交易的是两者中的哪一个。如果您用 Tick 数据测试,我们的用于回测的外汇 Tick 数据指南说明了如何让回测这一侧尽可能真实。
重要的指标
| 指标 | 定义 | 为什么重要 |
|---|---|---|
| 执行时间 | 从订单请求到成交的毫秒数,开仓和平仓分别测量。 | 延迟越长,价格在成交前可能移动得越多。快速策略最先失去优势。 |
| 带符号滑点 | 成交价减去请求价,单位为点,带符号,负值表示对您不利。 | 滑点本身是正常的。滑点大多为负则不正常。 |
| P95 执行时间 | 95% 的成交低于的时间值。 | 能发现平均很快但经常出现尖峰的经纪商,这些尖峰往往出现在最糟糕的时刻。 |
| 成交时点差 | 订单成交时卖价减买价,并与该品种平均值对比。 | 恰好在您交易时扩大的点差,是固定点差回测看不到的成本。 |
| 参考偏离 | 同一时刻经纪商价格与独立参考报价源之间的距离。 | 显示经纪商的价格是与市场一致,还是只与它自己一致。 |
| 偏离市场的成交 | 落在请求到成交之间所有买卖报价之外的成交。 | 以从未报出过的价格成交,是最明显的危险信号。 |
| 重新报价和拒单 | 订单收到新价格,或被拒绝后重新发送。 | 盈利入场时频繁重新报价,会让您失去最好的交易。 |
| 报价冻结 | 市场仍在波动时,经纪商报价流出现的中断。 | 冻结期间成交的订单,是按过时的价格成交的。 |
想深入了解滑点本身,包括如何计算和如何降低,请参阅外汇滑点详解。
正常执行与干预模式
没有哪家经纪商能在零毫秒内按确切的请求价成交每笔订单。问题从来不是“有没有滑点”,而是“执行的表现是否像公平的市场”。以下模式可以区分二者。
| 模式 | 正常执行 | 可能的干预 |
|---|---|---|
| 滑点方向 | 大致平衡:对您有利和不利的成交数量相当。 | 单向:大多数发生滑点的成交对您不利,尤其是在盈利入场时。 |
| 执行时间 | 稳定,新闻期间偶有尖峰。 | 只在部分账户上变慢,或只在交易的一侧变慢:平亏损单快,平盈利单慢。 |
| 止损 | 被其他交易场所也出现过的价格触发。 | 被任何参考报价源都未显示的短暂尖峰触发(幻影尖峰)。 |
| 报价 | 连续,流动性差的品种偶有短暂中断。 | 市场波动时报价流停滞,订单却在停滞期间成交。 |
| 重新报价 | 很少,且双向都有。 | 在本可盈利的入场上频繁出现,其他情况下很少出现。 |
这些模式也都可能有无害的原因。但如果单向模式出现在数百笔订单、多个品种上,并且同一策略换一家经纪商后就消失,就很难用无害的原因解释了。
经纪商执行为何不同
经纪商的盈利方式并不相同,而商业模式决定了执行方式。
- 代理型或 A-book 经纪商把订单传递给流动性提供商,赚取佣金或加价。它们的执行反映的是提供商的成交加上网络延迟。
- 做市商型或 B-book 经纪商与客户交易对赌。它们的交易室软件可以对其认为盈利过高的账户施加延迟、不对称滑点或更宽的点差。
- 混合型经纪商把客户分配到两种账簿之一,有时会在账户开始盈利后切换,这就是执行可能在一个好月份之后发生变化的原因。
交易室(dealing desk)拥有专门为此打造的工具,从延迟插件到虚拟交易员设置。我们的经纪商执行透明度指南详细介绍了 A-book、B-book、混合路由和 last look,关于经纪商使用的反套利插件(英文)的文章则说明了它们的工作原理。实际要点在于:从经纪商网站上无法判断您将获得哪种执行,只能靠测量。
如何在自己的订单上测量执行
要正确测量执行,需要四个要素。每一个都填补了简单交易历史留下的空白。
1
2
3
4
有了这些数据,就可以按订单计算每一方向的执行时间、带符号滑点、成交时点差和参考偏离,然后标记超过阈值的订单。根据导出的交易手工计算,少量订单尚可,对运行中的策略则不现实,这正是我们把它内置到 SharpTrader 的原因。
阈值:正常的边界在哪里
不存在通用阈值:在经纪商附近 VPS 上运行的黄金剥头皮交易者,与使用家庭网络的波段交易者,处境完全不同。以下是我们在 Broker Intervention Detection 中使用的默认值,对在就近 VPS 上运行的短线策略来说是合理的起点。
| 检查 | 默认阈值 | 说明 |
|---|---|---|
| Slow execution(执行缓慢) | 开仓或平仓 > 200 毫秒 | 如果您的 VPS 离经纪商服务器较远,请调高此值。 |
| Excessive slippage(滑点过大) | 对您不利 > 10 点 | 按品种调整:10 点对 EURUSD 很大,对指数则很小。 |
| Spread spike(点差飙升) | ≥ 品种平均值的 3 倍,且宽出 ≥ 1 点 | 新闻和隔夜展期前后出现尖峰属于预期之内。 |
| Phantom spike(幻影尖峰) | 不利波动 ≥ 2 点,且参考报价源未显示 | 需要参考报价源。 |
| Quote freeze(报价冻结) | > 2,000 毫秒无报价,而参考报价源持续跳动 | 流动性差的品种会自然冻结;请与参考报价源比较。 |
| Asymmetric latency(延迟不对称) | 较慢方向 ≥ 较快方向的 3 倍,且长出 ≥ 50 毫秒 | 留意盈利交易平仓缓慢的情况。 |
| Rejected & resent(被拒后重发) | 之前 10 秒内同一品种同一方向被拒绝 | 先检查手数和止损位限制。 |
统计:模式何时才算真实
一笔糟糕的成交说明不了什么。同一品种连续二十笔糟糕的成交则值得关注。最简单实用的检验针对滑点方向:在公平执行下,发生滑点的成交对您有利或不利的概率大致相同,就像抛硬币。如果您最近 20 笔发生滑点的成交中有 18 笔对您不利,在公平硬币上出现这种情况的概率约为 0.02%。
Broker Intervention Detection 把这一思路用作滑点不对称检查:在策略最近 50 笔成交中,如果至少 65% 的发生滑点的成交对您不利,且二项检验结果低于 p = 0.05,就会标记该模式。对每种模式都应遵循同样的方法:计数,与随机结果比较,并在得出任何结论之前与另一家经纪商或社区数据比较。
如何使用测量结果
- 先检查自己这一侧。VPS 位置、ping、时钟偏差和订单大小都可能解释成交缓慢和拒单。
- 调整策略。如果执行时间较长但公平,可以增加滑点缓冲、避开最差时段或放宽目标;自适应平仓在这里很有帮助,请参阅自适应平仓与 Slippage Factor。
- 记录并询问。把订单号、时间、成交前后的报价和参考价格发给经纪商。包含这些数据的逐单报告,比一句“你们的执行很差”能得到好得多的答复。
- 比较并迁移。如果模式单向且持续,请在另一家经纪商测试同一策略,并将相同指标并排比较。
用社区数据比较经纪商
您的订单反映您的账户,众多交易者的订单反映经纪商。当来自许多终端的执行数据被匿名汇总时,各个连接的噪音会相互抵消,留下经纪商的真实行为:典型和慢端的成交时间、滑点方向,以及成交偏离市场的频率。如果一家经纪商对社区来说又快又公平,对您却很慢,问题在您的设置;如果对所有人都又慢又单向,问题就在经纪商。
汇总数据需要保障措施:不含账号或姓名,仅在交易者和订单数量达到最低要求时才发布,并对任何点名具体案例的报告进行审核。
逐个面板读懂经纪商 Scorecard
Broker Execution Scorecard是发布 SharpTrader 终端社区数据的地方。下面用我们截图中的演示经纪商说明如何阅读。这些截图中的经纪商只是示例,数字来自测试环境,并非来自真实经纪商。
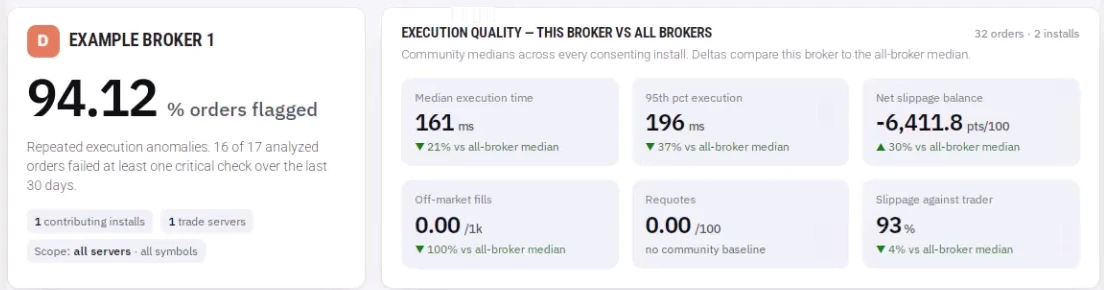
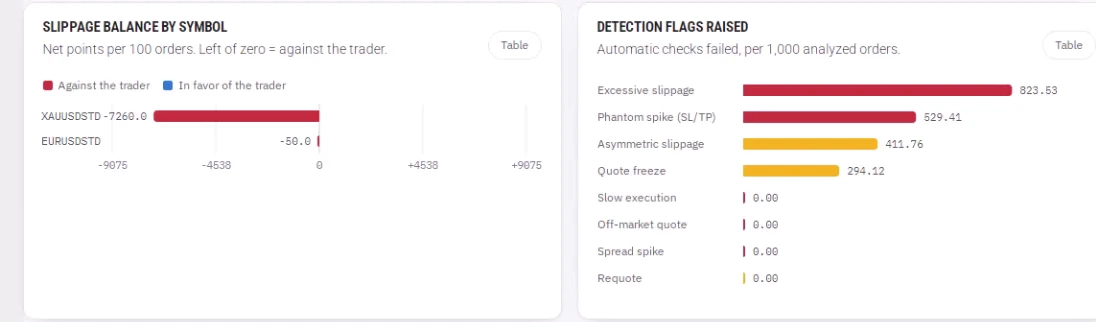
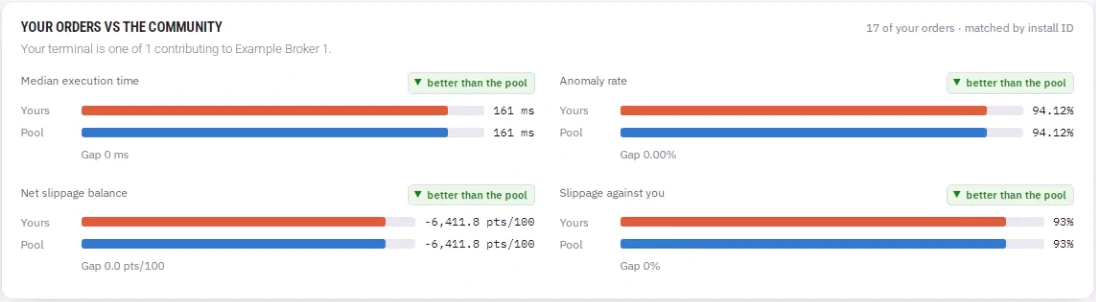
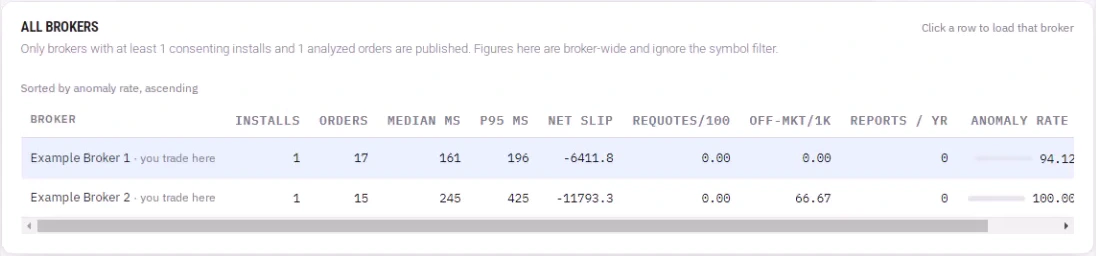
按以下顺序阅读这些面板,通常一分钟内就能看清全貌:
只有安装数和订单数达到最低要求的经纪商才会出现在 Scorecard 上。异常率是诊断信号,不是违规证据。会员报告与自动检测分开统计:报告是一种主张,标记是一种测量。
工具:Broker Intervention Detection 与 Scorecard
我们把这一工作流程的两部分都构建到了 SharpTrader 中。
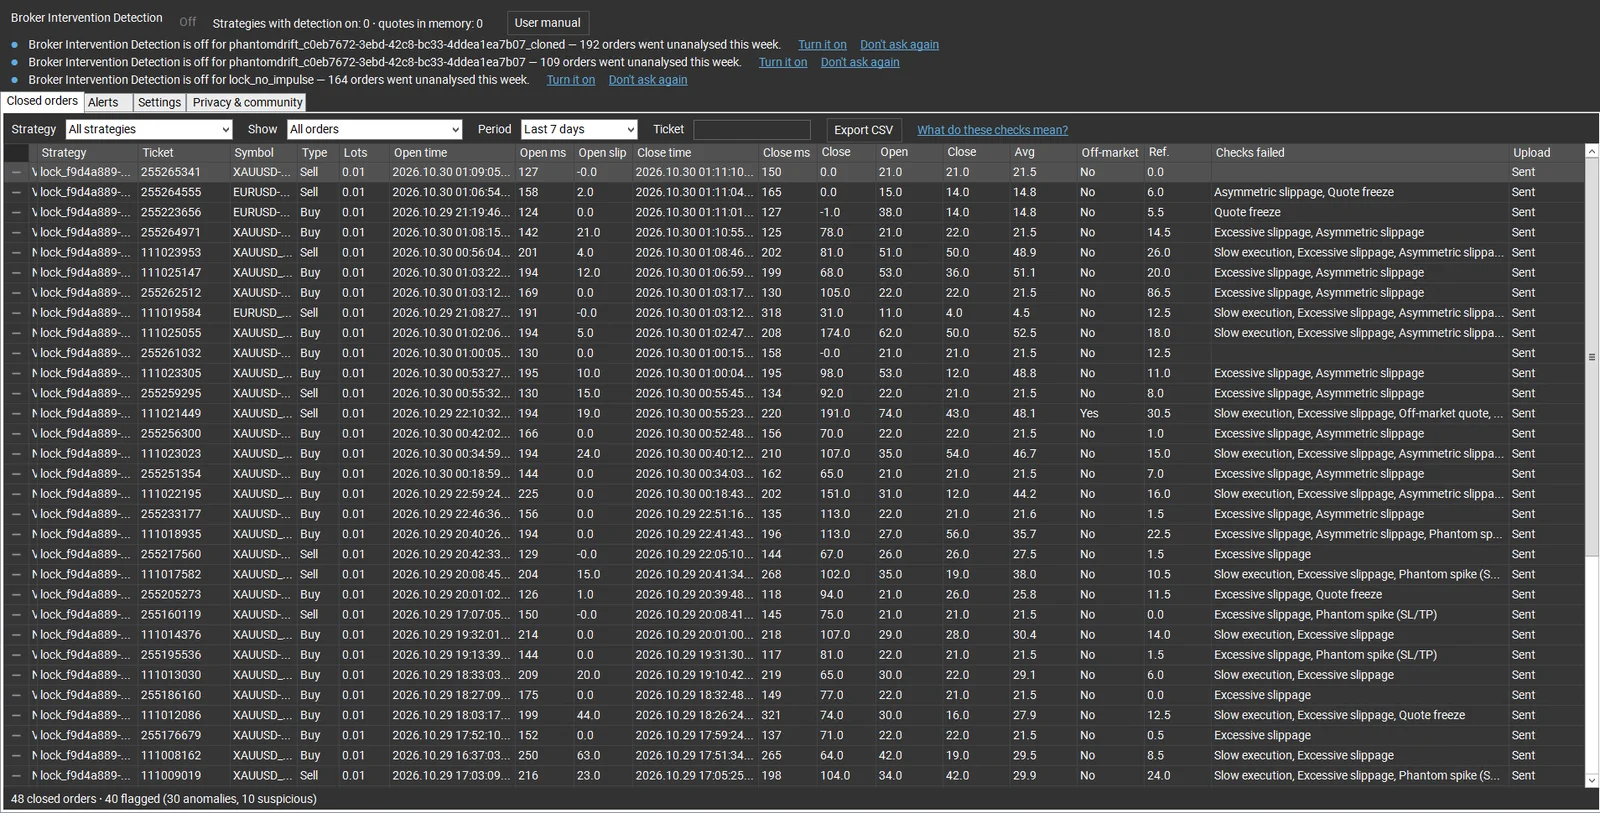
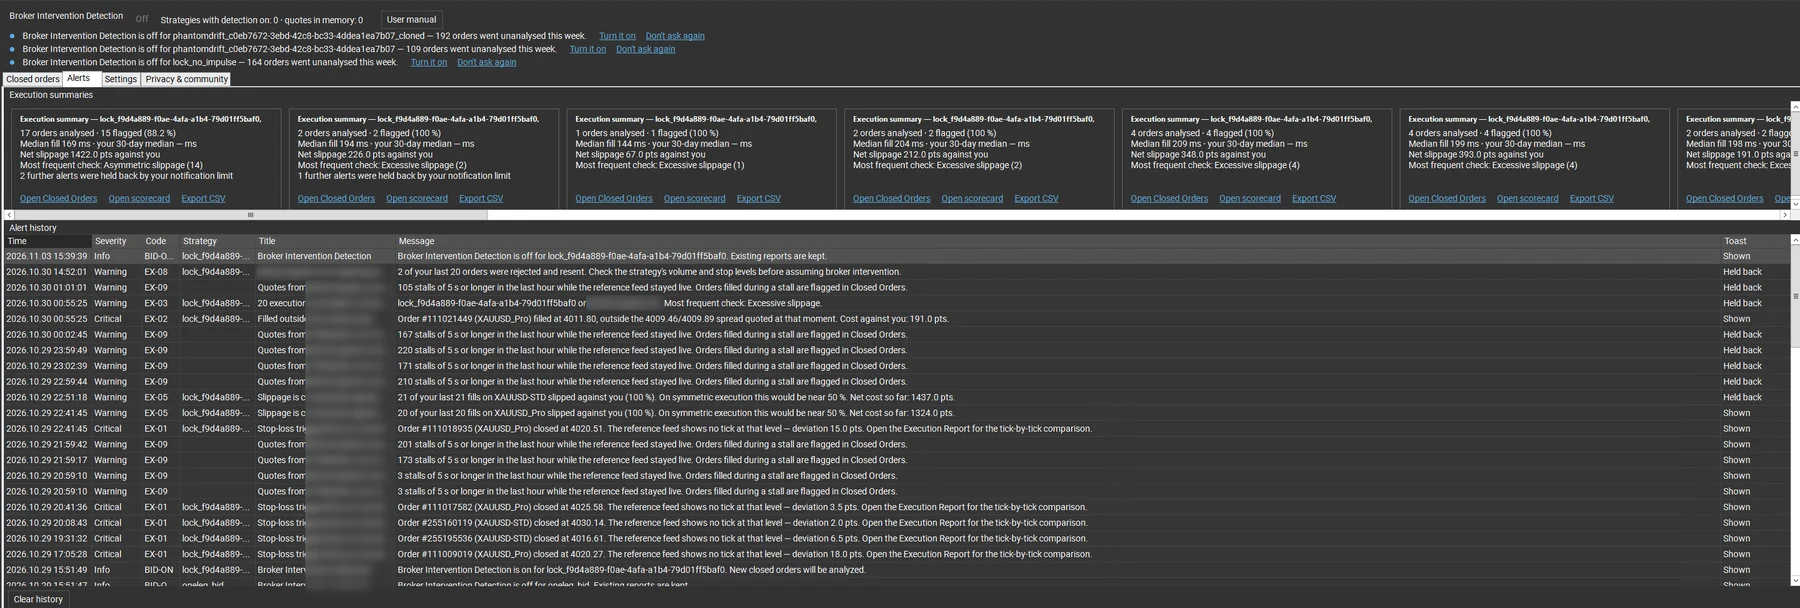
视频,2:22:模块和 Scorecard 的实际操作(视频为英文)。
在扩大规模之前,先测量您的经纪商
每笔订单的执行时间、带符号滑点、参考偏离和具名检查,以及社区比较。
局限与坦诚说明
- 异常不是证据。检测结果表示按明确的定义执行不正常,而不是经纪商违反了规则。
- 您的设置很重要。距离较远的 VPS、丢包或时钟漂移都会造成成交缓慢和误报。请先检查时钟偏差和 ping。
- 参考报价源与您的经纪商流动性并不完全相同。小幅偏离是正常的,这也是检查使用阈值的原因。
- 市场并非总是对所有人公平。在重大新闻前后,每家经纪商都会出现滑点和点差扩大。请根据正常时段和模式来评判经纪商。
常见问题
外汇交易中怎样的执行速度算好?
对于在经纪商服务器附近 VPS 上运行的短线策略,成交时间中位数低于约 150 到 200 毫秒是常见水平,P95 也不会高出太多。比中位数更重要的是稳定性和对称性:开仓和平仓、盈利和亏损交易的速度都相同。
负滑点是经纪商不好的迹象吗?
单凭这一点不是。在公平执行下,滑点双向都会发生。只有当足够数量的订单中,大多数发生滑点的成交都对您不利时,才值得警惕。
什么是幻影尖峰?
经纪商报价中出现的短暂不利价格尖峰,而任何独立参考报价源都未显示。如果止损被这样的尖峰触发,那么止损是被一个在其他地方从未真实成交过的价格击中的。
判断一家经纪商需要多少笔订单?
对于滑点方向,每个品种至少需要 30 到 50 笔发生滑点的成交。对于延迟,几十笔成交就能显示典型时间;慢端则需要更多数据。
经纪商能发现我在测量执行吗?
测量是被动的:它只读取您的已平仓订单和报价,不向经纪商发送任何内容,也不改变下单方式。
经纪商延迟订单或制造滑点合法吗?
规则取决于监管机构和账户协议。许多协议允许在快速行情中重新报价和滑点;而对盈利客户的单向对待则是另一回事。请保留逐单证据,并查阅经纪商的条款和监管规定。
交易存在风险。本指南仅供教育参考,不构成财务或法律建议。检测结果属于诊断信息,并不能证明经纪商违规。