外汇流动性提供商与聚合器:价格如何到达您的经纪商 13 11 月, 2026 – Posted in: 外汇交易, 套利软件
BJF TRADING GROUP · 外汇市场结构
外汇流动性提供商与聚合器:价格如何到达您的经纪商,以及这对您的策略意味着什么
您看到的每一个外汇报价,在到达经纪商服务器之前,都已经穿过了由银行、非银行做市商、交易场所、主经纪商和聚合引擎组成的链条。关于这一主题的大多数指南是写给寻找流动性的经纪商的;本文则是写给交易者的:链条中每个环节的作用是什么,聚合器如何构建您所交易的买价和卖价,点差和加价从何而来,为什么两家经纪商在同一时刻显示不同的价格,以及如何检查您自己账户背后的流动性。
本指南内容
什么是外汇流动性提供商
简短回答:外汇流动性提供商(LP)是持续报出其愿意买入和卖出货币的价格、并承接所收到交易对手方的机构。大型交易银行和非银行电子做市商是主要的 LP。零售经纪商通常不会逐一与它们连接,而是通过主经纪商或 Prime of Prime 提供商接入,再由聚合器把多个 LP 的报价流合并成您看到的单一买价和卖价。这个组合中有哪些 LP、聚合器如何工作、加了多少价,解释了不同经纪商之间在点差、速度和成交上的大部分差异。
外汇市场没有中央交易所。不存在唯一”真实”的 EUR/USD 价格,只有众多交易商和交易场所报出的、在大多数时候彼此非常接近的价格。当您在零售账户上点击买入时,您得到的价格来自这个网络中的某处,而价格经过的路径决定了对每一种策略都很重要的三件事:
- 成本:底层流动性的原始点差,加上每个中间环节附加的费用。
- 速度:价格在您看到之前经过了多少跳转和处理环节,以及途中更新是否被稀释。
- 成交质量:在报价价格上实际可成交的数量有多少,以及订单到达后提供商是否仍可拒绝。
流动性提供商与经纪商不是一回事。经纪商是您的交易对手或代理人;LP 则是位于经纪商背后的批发价格来源。您的经纪商是否真的把订单转给其 LP 是另一个问题(A-book/B-book 的选择),我们在经纪商执行透明度指南中有专门介绍。本文聚焦于价格一侧:报价从何而来,又是如何构建的。
流动性链条:从银行间市场到您的屏幕
把外汇流动性想象成若干层级会更容易理解。每一层服务于其下方的一层,同时需要来自上一层的信用、技术和最低交易量。
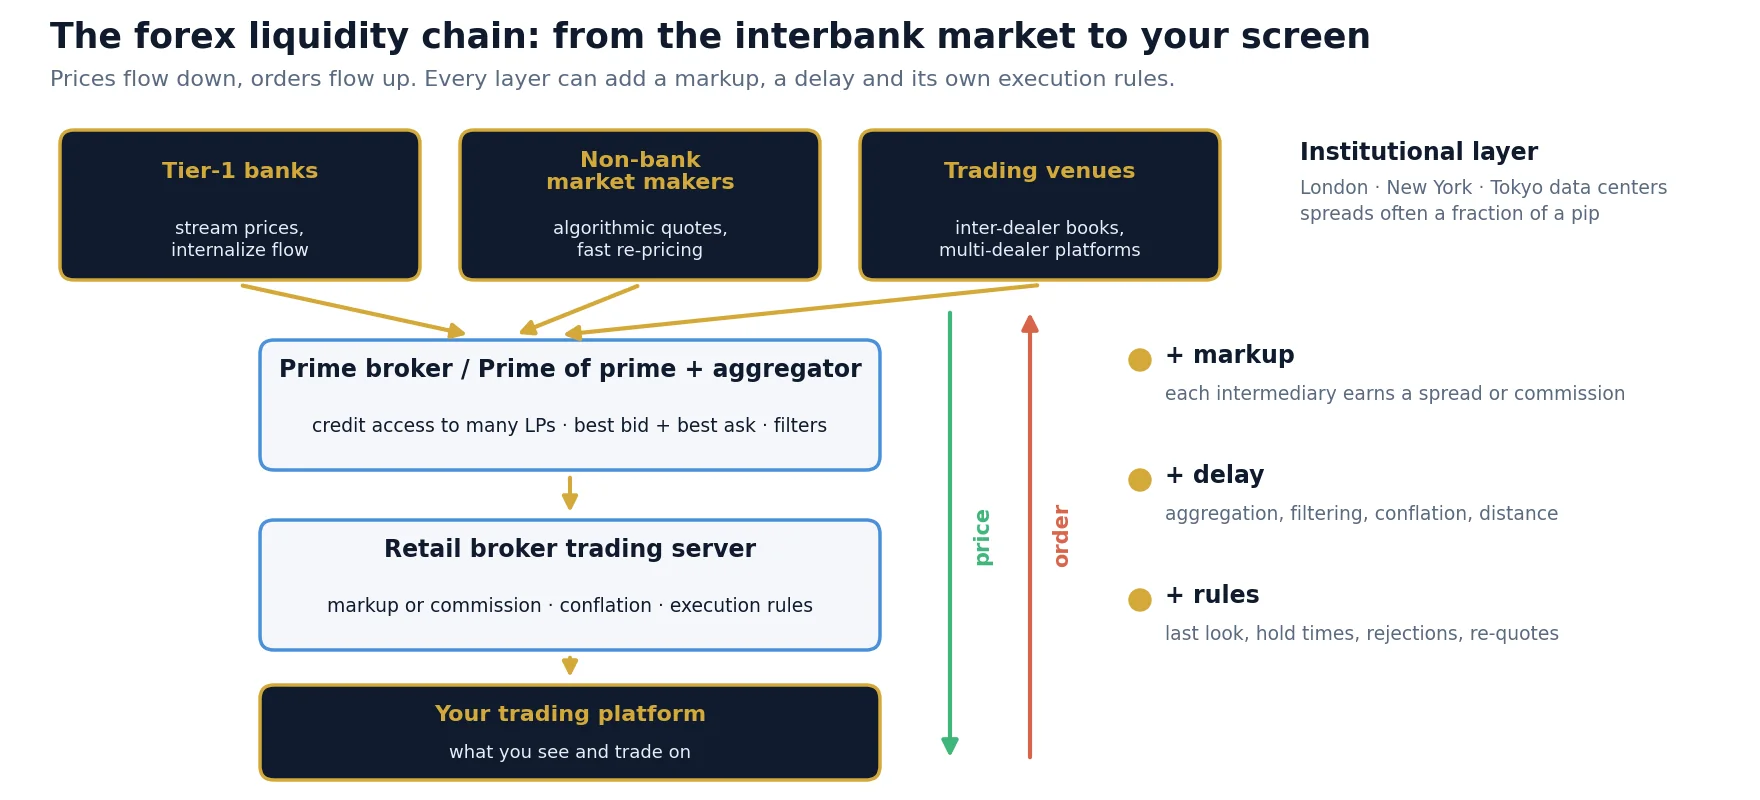
| 层级 | 参与者 | 作用 | 服务对象 |
|---|---|---|---|
| 一级交易银行 | 全球最大的外汇银行 | 大额做市,向客户推送价格,内部化订单流,彼此之间交易 | 机构、基金、主经纪商客户 |
| 非银行做市商 | 以算法报价的电子交易公司 | 向众多交易场所和聚合器推送窄点差价格,通常重新报价非常快 | 交易场所、主经纪商、Prime of Prime 提供商、经纪商 |
| 交易场所(ECN、多交易商平台) | 主要的交易商间交易场所和多交易商电子平台 | 众多 LP 汇聚的中央订单簿或询价(RFQ)系统 | 银行、做市商、机构客户 |
| 主经纪商 | 提供主经纪业务的大型银行 | 出借自身信用,使客户在一份协议下与众多 LP 交易 | 对冲基金、大型经纪商、Prime of Prime 提供商 |
| Prime of Prime(PoP) | 拥有主经纪关系的非银行机构 | 以更小的规模转售聚合后的机构流动性接入 | 零售经纪商、小型基金、专业交易者 |
| 零售经纪商 | 您的经纪商 | 接收一个或多个聚合报价流,加上加价和执行规则,决定如何处理订单 | 您 |
有两点值得注意。第一,顶层的价格已经极具竞争力:在主要货币对上,正常时段的机构报价往往只有零点几个点宽。第二,您在链条中的位置越靠下,价格经过的环节就越多。每一个环节都可能带来加价、延迟,或者关于何时可以拒绝订单的额外规则。
银行与非银行做市商
几十年来,流动性就意味着银行。如今,电子外汇流动性中有很大一部分来自同时在众多交易场所以算法报价的非银行做市商。对交易者来说,差别体现在行为上而不是名字上:有些提供商推送非常窄的价格,但重新报价很快,并会拒绝在市场已经变动之后才到达的订单;另一些报价稍宽,但成交更可靠。好的聚合配置会把两类混合使用。
主要交易场所与参考价格
虽然没有中央交易所,但主要的交易商间交易场所在交易最活跃的货币对上起到了实际的参考作用,它们的撮合引擎位于少数几个数据中心,主要在伦敦、纽约和东京。LP 和快速做市商会把定价引擎放在这些交易场所旁边。这种地理分布正是延迟套利的物理基础:从那里开始的价格变动,会更晚才到达距离远或速度慢的零售报价源。
主经纪商与 Prime of Prime
要直接与众多 LP 交易,您需要与每一家都建立信用关系,或者由一家主经纪商向所有 LP 为您的交易提供担保。主经纪商都是大型银行,只接受拥有雄厚资本和交易量的客户。大多数零售经纪商达不到这些门槛,因此它们通过 Prime of Prime 提供商接入:这类机构拥有自己的主经纪账户,并以更小的规模转售其背后流动性的接入。
对交易者而言,PoP 这一层大多是不可见的,但它会带来后果:
- 又一层加价:PoP 通过点差加价或按每百万交易额收取佣金来盈利,经纪商会把这部分成本转嫁给客户。
- 又一次聚合:PoP 在经纪商看到价格之前,先用自己的 LP 构建聚合订单簿,而经纪商可能还会再次聚合多个 PoP。
- 自己的执行规则:PoP 决定哪些 LP 能看到哪些订单,而 LP 可能会对来自 PoP 的订单流与直接来自银行客户的订单流区别对待。
- 位置:PoP 的服务器通常位于主要的外汇数据中心,因此经纪商自己服务器的位置就成了下一个重要环节。
自称”ECN”或”STP”的经纪商,通常是指客户订单会被转给这样的聚合流动性池,而不是留在内部处理。这些标签是营销用语,使用得相当随意,因此很难说明其背后流动性的质量。本指南后面介绍的检查方法,比标签本身能告诉您更多。
聚合器如何构建您所交易的报价
聚合器(通常是经纪商连接其交易服务器与流动性的”桥接”(bridge)的一部分)接收来自多个 LP 的报价流,对其进行标准化,并合并成一个订单簿。最佳买价是所有 LP 中最高的买价,最佳卖价是所有 LP 中最低的卖价。这就是聚合报价通常比任何单一提供商的报价都更窄的原因。
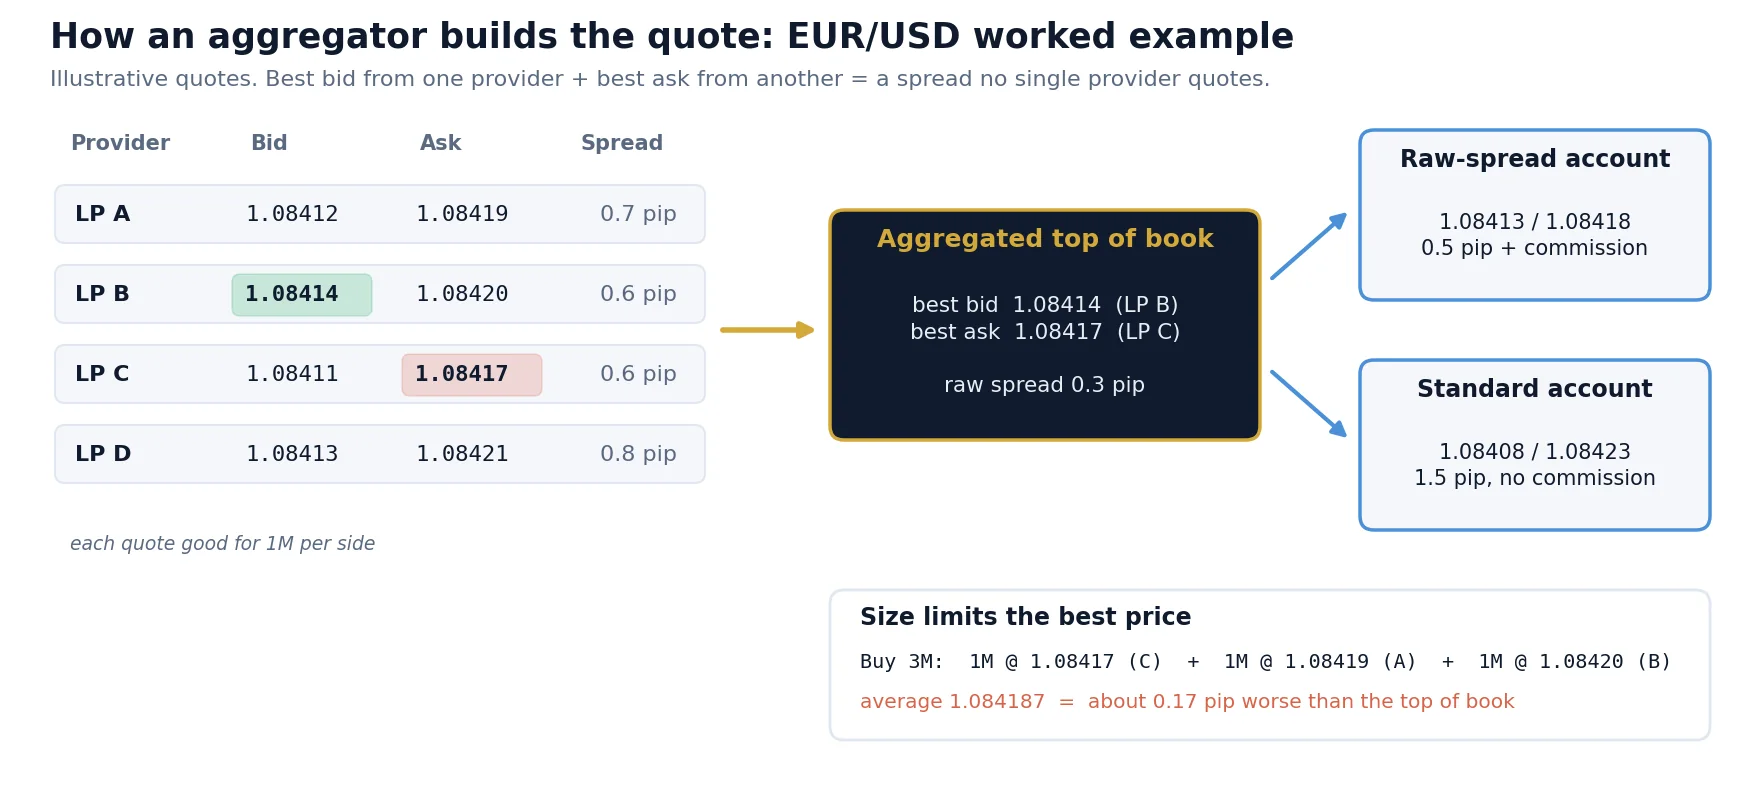
图中的示例使用了四个示意性的 EUR/USD 报价,每个报价的可成交量均为 100 万欧元:
| 提供商 | 买价 | 卖价 | 自身点差(点) | 每侧数量 |
|---|---|---|---|---|
| LP A | 1.08412 | 1.08419 | 0.7 | 1M |
| LP B | 1.08414 | 1.08420 | 0.6 | 1M |
| LP C | 1.08411 | 1.08417 | 0.6 | 1M |
| LP D | 1.08413 | 1.08421 | 0.8 | 1M |
| 聚合后的最优报价 | 1.08414(B) | 1.08417(C) | 0.3 | 各 1M |
从这个简单的图景可以得出三个实际要点。
1. 最优价格的数量有限
0.3 点的聚合点差只对最优档位显示的数量有效。在这个订单簿中,一笔 300 万的买单会以 1.08417 成交 1M(LP C),以 1.08419 成交 1M(LP A),以 1.08420 成交 1M(LP B),平均价格约为 1.084187,比最优报价差约 0.17 点。对于零售规模的主要货币对交易,这很少有影响;但在次要货币对上、展期期间或流动性稀薄的时段,影响可能很大。这也是滑点会随订单规模和市场状况而增大的原因之一。
2. 订单会被拆分,每一部分可能被区别对待
当订单大于最优档位的数量时,扫单式(sweeping)聚合器会把它拆分成多个子订单发往不同的 LP。每家 LP 可能全部成交、部分成交或拒绝其中的那一部分。有些 LP 要求”全额”订单(要么全部成交要么不成交,价格已经包含了数量因素),另一些则接受扫单。桥接如何处理被拒绝的子订单——以下一档价格重试、在其他地方成交剩余部分,还是返回部分成交——决定了您在交易历史中看到的结果。
3. 聚合订单簿可能出现交叉
由于各提供商独立地、在略有不同的时间重新报价,一家 LP 的最佳买价偶尔会高于另一家的最佳卖价。简单的聚合器会显示负点差。实际的聚合器会过滤这种”交叉”(crossed)或”锁定”(locked)状态,丢弃过时的报价,并可能排除价格落后于其他提供商的 LP。这些过滤器保护了经纪商,但也增加了处理环节,并可能短暂地压住一次更新。
加价、佣金以及您的点差从何而来
您屏幕上的点差,等于原始聚合点差加上沿途附加的每一笔加价。总费用可以以更宽的点差、佣金或两者兼有的形式收取。仍以同一个示意性订单簿为例:
EUR/USD 的示意性数据,每标准手点值为 $10。实际加价和佣金因经纪商、账户类型、货币对和时段而异。
在这个例子中,原始点差账户每手更便宜($12 对 $15)。这是活跃交易者常见的情况,但并非定律:在交易量较低时,或在原始点差本身较宽的货币对上,原始点差账户的高佣金可能比标准账户更贵。正确的比较方式始终是每手的完整往返成本,并且要用您自己的交易来测量:
每手成本 = (平均支付点差(点)× 点值)+ 往返佣金 + 平均滑点(点)× 点值
点差也不是恒定的。在每日展期前后、新闻期间以及流动性稀薄的时段,聚合点差会大幅扩大,因为 LP 会在这些时候扩大或撤回报价。我们在外汇点差为何会扩大一文中介绍了其中的机制以及如何过滤。
流动性提供商越多,点差越窄?用数字说话
经纪商喜欢宣传自己连接了多少家 LP。更多的提供商确实会让聚合点差变窄,因为每多一个报价流,就更有可能出现一家给出最佳买价、另一家给出最佳卖价的情况。但收益递减得很快,而且每增加一个报价流,需要过滤的交叉和过时状态也会增加。
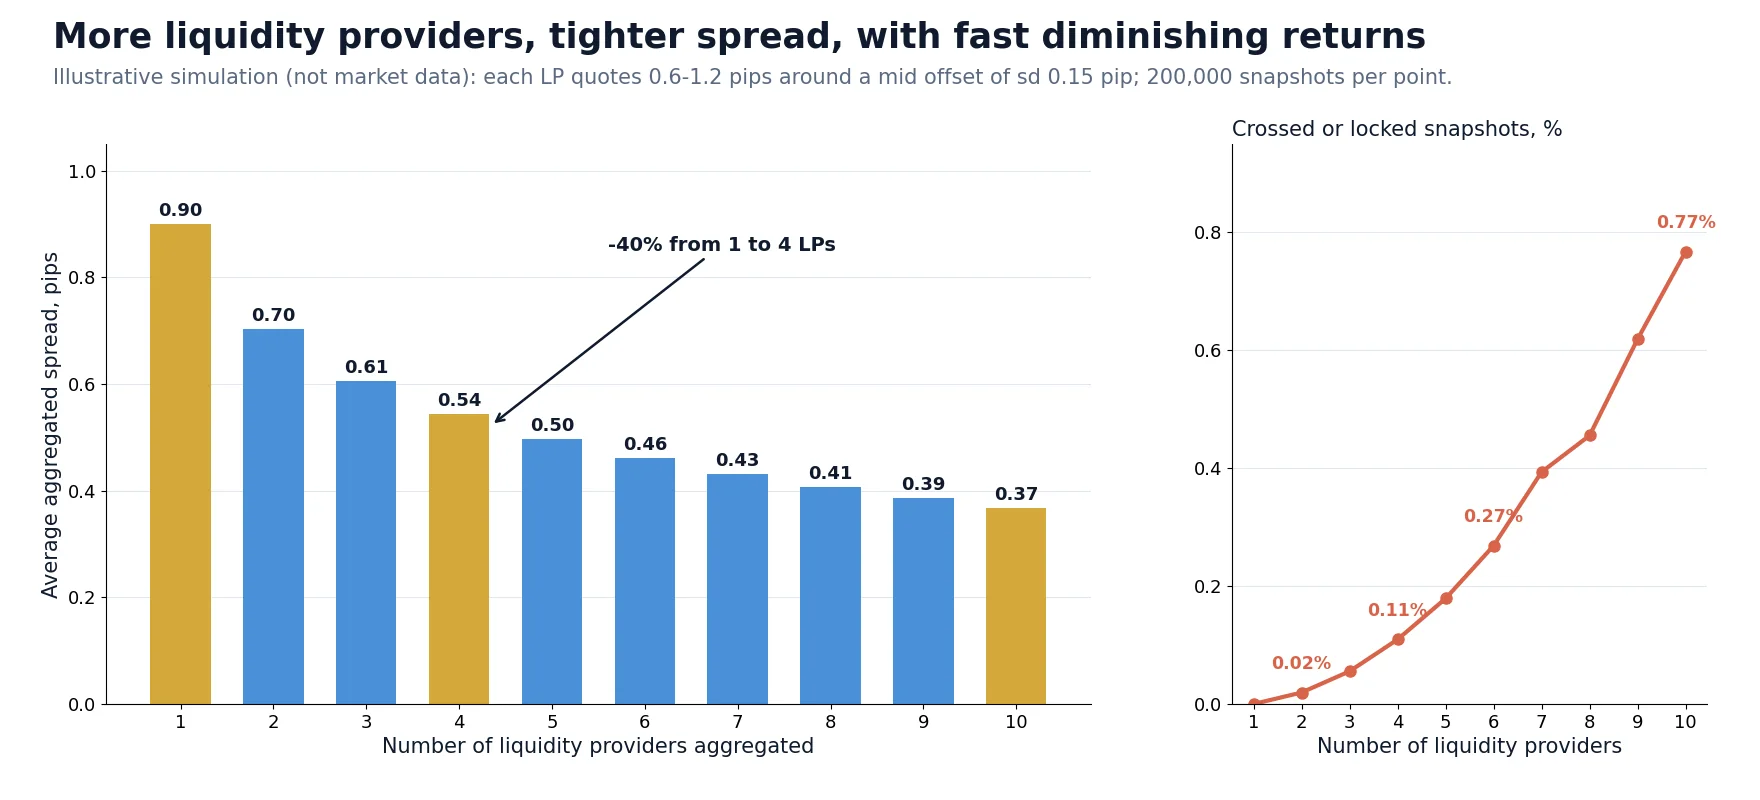
上面的模拟给每家提供商设定 0.6 至 1.2 点之间的点差,以及中间价上一个小的独立偏移(标准差 0.15 点),然后像聚合器那样将它们合并。基于 200,000 个快照的结果:
| LP 数量 | 平均聚合点差(点) | 相比 1 家 LP 的改善 | 交叉或锁定的快照比例 |
|---|---|---|---|
| 1 | 0.90 | – | 0% |
| 2 | 0.70 | 22% | 0.02% |
| 4 | 0.54 | 40% | 0.11% |
| 6 | 0.46 | 49% | 0.27% |
| 10 | 0.37 | 59% | 0.77% |
在这个模型中,从 1 家增加到 4 家提供商可以消除 40% 的点差;而从 6 家增加到 10 家只能再减少 10 个百分点。在真实市场中,各提供商的价格高度相关,因此效果通常比这个理想化的情形更小。实际结论是:LP 的数量远不如它们的质量、报价的新鲜程度以及聚合器对待它们的方式重要。两家精心挑选、成交可靠的提供商,可能胜过十家报价很窄却经常拒单的提供商。
为什么两家经纪商在同一时刻显示不同的价格
把两家经纪商并排比较的交易者会注意到,报价很少完全一致,有时一家经纪商会持续落后于另一家。了解了流动性链条之后,原因就很清楚了:
| 原因 | 发生了什么 | 典型影响 |
|---|---|---|
| LP 组合不同 | 每家经纪商通过不同的 PoP 聚合不同的提供商 | 买价和卖价存在小的、不断变化的差异 |
| 加价不同 | 点差加价因经纪商和账户类型而异,有时两侧不对称 | 固定偏移,或某一侧点差更宽 |
| 聚合与过滤 | 过时报价和交叉订单簿过滤器、LP 排除规则 | 短暂延迟或跳过更新 |
| 合并与限流 | 经纪商每隔几毫秒只发送最新价格,而不是每一次更新 | Tick 更少,快速行情中出现”跳价” |
| 服务器位置 | 经纪商的交易服务器离其流动性或离您很远 | 持续落后于更快的报价源 |
| 价格平滑或延迟报价 | 某些交易配置会刻意平滑或延迟价格 | 行情变动时,某个报价源明显落后于市场 |
这些差异大多很小,也无害。最后两项正是延迟套利策略所检测和利用的:一个系统性落后于更快参考报价源的经纪商报价源。如果您想在自己的数据上看到这一点,我们关于外汇 Tick 数据以及将快速数据源与经纪商价格进行比较的指南,介绍了如何同时记录两个报价源并测量延迟。
价格传递有多快:报价流、合并(conflation)与延迟
从主要交易场所或大型做市商开始的价格变动,要经过若干处理和网络环节才能到达零售交易平台。下图显示了每个环节典型的数量级。具体数字取决于配置,重要的是整体形态。
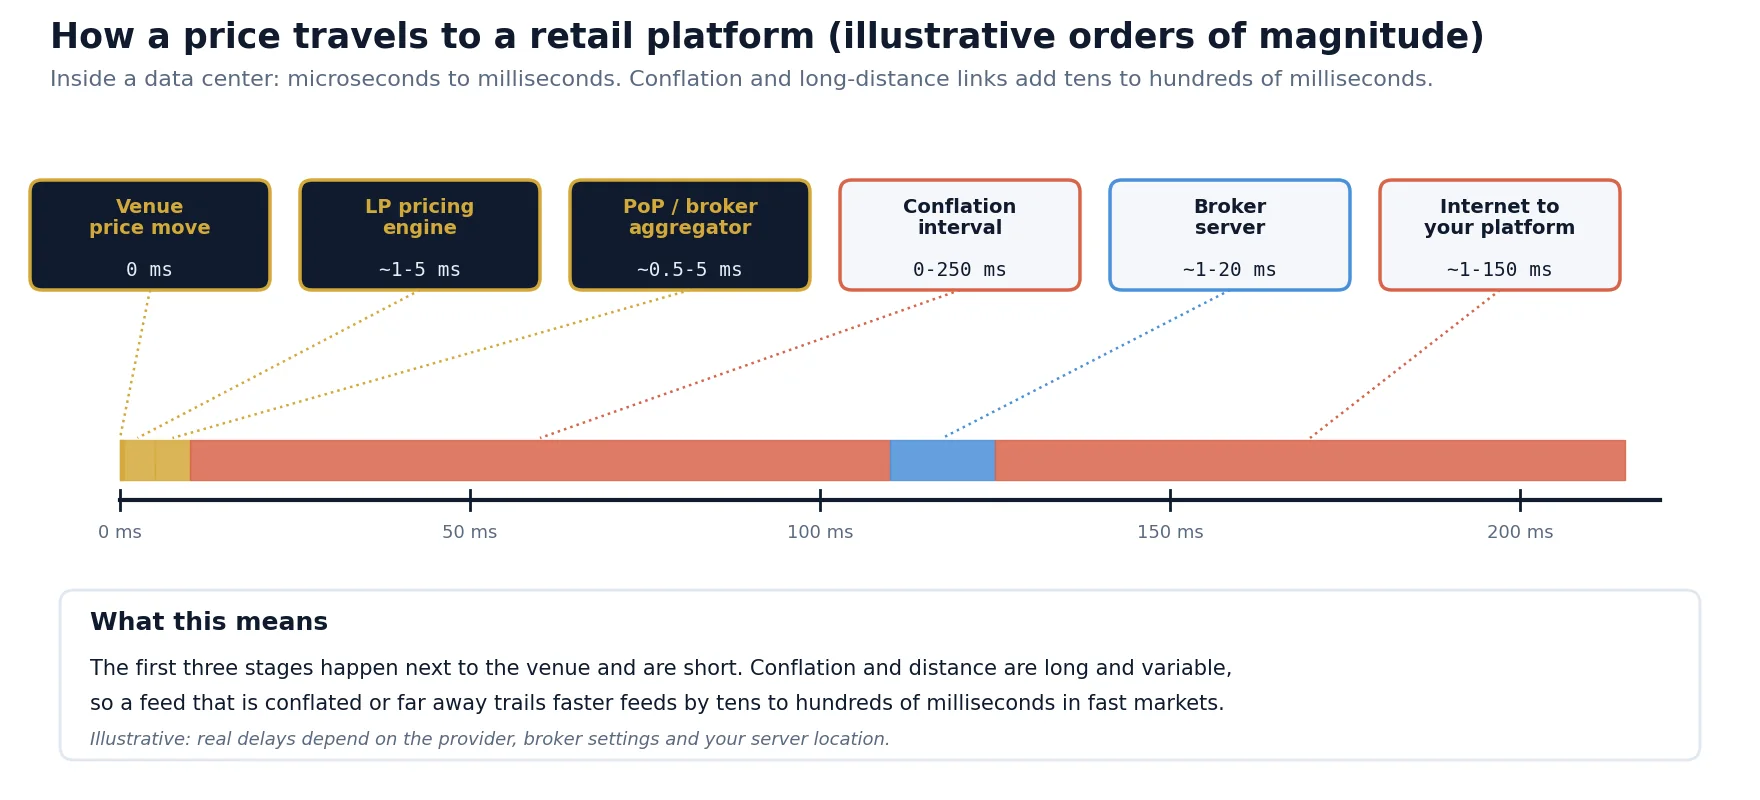
| 环节 | 大致增加的延迟 | 原因 |
|---|---|---|
| 交易场所到 LP 定价引擎(同一数据中心) | 微秒级至约 1 毫秒 | 交叉连接;LP 与主要交易场所托管在一起 |
| LP 重新报价并发布报价流 | 约 1 至 5 毫秒 | 内部风控和定价逻辑、报价流速率限制 |
| PoP 或经纪商聚合器 | 约 0.5 至 5 毫秒 | 标准化、过滤和合并报价流 |
| 零售服务器之前的合并 | 0 至 250 毫秒或更多 | 每个间隔只转发最新价格 |
| 经纪商交易服务器处理 | 约 1 至 20 毫秒 | 应用加价、品种设置,向客户分发 |
| 互联网到交易者 | 约 1 至 150 毫秒 | 您的交易平台与经纪商服务器之间的物理距离 |
前面几个环节很快,因为它们发生在少数几个数据中心内部。数值大且波动大的部分来自合并和距离。这就是为什么专业的交易配置会把交易软件放在靠近经纪商的服务器上(我们在选择用于套利的 VPS 中有介绍),也是为什么直接的机构连接,例如连接经纪商或 PoP 的 FIX API,比零售交易平台的连接更快、更可预测。
合并对您的数据有什么影响
合并(conflation)是指如果价格在一个间隔内变化了十次,只有最后一个值会被发送。价格本身没有问题,但两次更新之间的路径丢失了。对于基于小时 K 线的趋势策略,这无关紧要。而对于对行情第一个 Tick 做出反应的策略,这决定了信号能否及时到达。比较报价源时,除了延迟,还要测量每秒更新次数:在快速行情中 Tick 数只有一半的报价源,通常就是经过合并的。
Last look、拒单以及您实际得到的成交
推送的报价并不总是一个确定的承诺。许多外汇流动性提供商使用 last look:在您的订单到达后的一个短暂窗口内,它们检查价格是否仍然有效,并且可以拒绝订单。行业行为准则要求提供商披露其如何使用 last look,而这个窗口通常以毫秒计,但对快速策略的影响是明确的:恰恰是那些因为市场刚刚变动而本可盈利的订单,最有可能被拒绝或以更差的价格成交。
您的经纪商还可能在此之上施加自己的执行规则:最短延迟、重新报价、不对称滑点或价格检查。我们在经纪商执行质量中解释了如何从您自己的交易日志中发现这些规则,并在经纪商执行透明度中说明了 A-book 和 B-book 模式如何改变整体情况。从流动性的角度看,三个数字概括了您实际得到的结果:
- 成交率:未被拒绝或重新报价而成交的订单比例。
- 滑点分布:成交价格偏离请求价格的程度,以及正滑点是否与负滑点一样频繁出现。
- 执行时间:从发出订单到收到成交确认的时间,包括任何持有时间。
分步指南:检查您账户背后的流动性
您看不到经纪商与 LP 签订的合同,但您可以测量结果。下面是我们为算法策略评估经纪商或账户类型时使用的流程:
1
2
3
4
5
6
7
第 2 至第 5 步完全不需要交易。一个能并排显示多个报价源的扫描器,例如我们的免费外汇套利扫描器,可以让您在编写任何代码之前,快速看出哪些报价源领先、哪些落后。
这对算法交易者和套利交易者意味着什么
不同的策略依赖流动性链条的不同特性。在选择经纪商或账户之前,先确定您的策略真正需要的是哪一种特性:
| 策略 | 最重要的流动性特性 | 检查什么 |
|---|---|---|
| 波段交易和持仓交易 | 总成本和隔夜利息(掉期) | 您交易时段的平均点差、佣金、隔夜掉期 |
| 日内交易和剥头皮 | 点差稳定性和成交率 | 第 95 百分位点差、拒单、滑点对称性 |
| 新闻交易 | LP 撤回报价时的表现 | 数据公布后最初几秒内的点差和成交质量 |
| 对冲(双经纪商)套利 | 两条腿的成交可靠性和可比的成本 | 两家经纪商的成交率、执行时间和每手成本 |
| 延迟套利 | 慢速经纪商的报价延迟及其执行规则 | 相对于快速报价源测得的延迟、last look 和持有时间 |
| 统计套利和配对交易 | 两个品种上的成本以及持仓期间的点差 | 合计往返成本、展期时的表现 |
对于多经纪商策略,流动性链条就是策略本身。两家由不同 PoP 提供报价、合并方式和执行规则都不同的经纪商,会产生套利软件所寻找的价格差异,同时也带来决定这些差异能否被捕获的执行风险。我们的外汇套利经纪商选择指南详细介绍了如何选择经纪商。
误区、风险与局限
- “LP 越多,执行越好。”只在一定程度内成立。超过几家优质提供商之后,点差的改善很小,而过滤问题却会增加。
- “ECN 或 STP 意味着没有利益冲突。”这些只是营销标签。执行规则、加价和混合模式依然存在;请测量成交,而不是只看标签。
- “聚合价格就是市场价格。”它是您的经纪商所用提供商在聚合器最近一次更新时、针对订单簿最优档位数量给出的最佳价格。
- 流动性在您最需要的时候消失。在新闻、展期和闪崩行情中,LP 会扩大或撤回报价,聚合订单簿会很快变得稀薄。
- 您的测量结果是局部的。延迟和成交测试反映的是您的服务器、您的账户和您所测的时间段。经纪商基础设施或账户类型发生任何变化后,都应重新测试。
- 条款与合规。经纪商会对交易风格制定自己的规则。请阅读您的账户协议,并使用您的账户所允许的策略。
把报价源之间的差异变成可衡量的策略
SharpTrader 可以同时连接多家经纪商和快速数据源,实时比较它们的价格,并通过可配置的点差、滑点和执行时间过滤器执行套利策略。
免费套利扫描器 + 简短的邮件课程
获取免费扫描器链接,以及 Boris 的几封简短实用邮件:扣除成本后的价差到底意味着什么、如何在投入真金白银之前测试策略、哪些工具适合您的市场。不夸大,不炒作。
常见问题
什么是外汇流动性提供商?
外汇流动性提供商是持续报出买卖价格并承接交易对手方的银行或非银行做市商。零售经纪商通常通过主经纪商或 Prime of Prime 提供商接入多家流动性提供商,并用聚合器合并它们的价格。
什么是流动性聚合器?
流动性聚合器把来自多家流动性提供商的报价流合并成一个订单簿。最佳买价是所有提供商中最高的买价,最佳卖价是所有提供商中最低的卖价,因此聚合点差通常比任何单一提供商的报价都更窄。它还负责把订单路由和拆分给各提供商。
外汇中的 Prime of Prime 是什么?
Prime of Prime 提供商是与大型银行建立了主经纪关系、并以更小规模转售机构流动性接入的机构。大多数零售经纪商通过 Prime of Prime 提供商接入流动性,因为它们达不到银行主经纪商对资本和交易量的要求。
为什么不同的外汇经纪商显示不同的价格?
因为每家经纪商使用不同的流动性提供商组合、不同的聚合和过滤规则、不同的加价、不同的合并设置,服务器也位于不同的地点。大多数差异很小,但如果某个报价源持续落后于更快的报价源,就说明存在距离、合并或平滑。
流动性提供商越多,点差就越窄吗?
是的,但收益递减得很快。在我们的示意性模型中,从 1 家增加到 4 家提供商,平均点差下降了 40%;而从 6 家增加到 10 家,只再下降了约 10 个百分点。报价的新鲜程度、成交可靠性和执行规则,比提供商的数量更重要。
外汇中的 last look 是什么?
Last look 是订单到达流动性提供商后的一个短暂窗口,提供商可以在此期间检查价格并拒绝订单。它保护提供商免受过时报价的影响,但这意味着快速策略恰恰会在市场变动时遇到更多拒单或更差的成交。
如何检查我的经纪商的流动性质量?
在同一台机器上记录经纪商的 Tick 流和一个快速参考报价源,比较点差、更新频率和延迟,然后用小额订单进行测试,记录成交率、滑点和执行时间。把点差、佣金和滑点合并为每手成本,以此比较不同账户。
本文仅供教育用途,不构成任何财务建议。文中的报价、加价、成本、延迟以及模拟均为示意性示例和典型数量级,并非对任何特定经纪商、流动性提供商或交易场所的测量结果。各经纪商的执行模式和流动性安排各不相同,并会随时间变化。