新参数实盘测试:LockCL2 与 Phantom Drift 真实账户运行结果 1 11 月, 2026 – Posted in: 外汇交易, 套利软件
BJF TRADING GROUP · SHARPTRADER · 实盘测试
新参数实盘测试:LockCL2 与 Phantom Drift 真实账户运行结果
我们让 LockCL2 在启用与不启用新入场和平仓参数的两种设置下并行运行,同时加入启用新参数的 Phantom Drift,并把全部六个实盘账户接入公开监控。本文介绍具体设置、第一周的结果和图表,并坦诚地说明一周的数据能证明什么、不能证明什么。
简短回答:在第一个实盘周(2026 年 10 月 23–30 日),三个受监控的组合全部盈利收官。启用新参数的 LockCL2 账户对(名为 LockCL2 Reverse 的组合)盈利 $17,673.40,而同一策略不启用新参数时盈利 $16,808.57——两者交易日相同、入金几乎相同:交易次数多出 43%,利润多出约 5%,盈利因子相同(1.21 对 1.22),按百分比计算的回撤略低(10.76% 对 11.30%)。启用新参数的 Phantom Drift 盈利 $15,161.15,盈利因子为 1.45。这是一个良好的开端,但并不是证明:数据只有一周,且主要来自黄金,而每个锁仓账户对中的单个账户回撤远深于组合整体。监控页面会持续公开,您可以随着数据积累持续跟踪结果。
5 分钟看完整个测试:参数设置、两组 LockCL2 账户对的并排对比以及 Phantom Drift 实盘运行。
本文目录
我们改了什么
SharpTrader 最近新增了两组按品种设置的参数。第一组决定交易何时开仓以及何时提前平仓;第二组根据信号强度和成交质量,决定每笔交易如何离场。两组参数默认都是关闭的(值为 0)。在本次测试中,我们并行运行了两组 LockCL2 账户对:一组启用新参数(该组合以 Reverse factor % 命名,称为 LockCL2 Reverse),另一组所有新参数都设为 0,作为基准。Phantom Drift 启用了新参数运行。其他设置均保持不变。
| 参数 | 作用 | 测试取值 |
|---|---|---|
| Min move | 基于快速报价源脉冲入场:快速报价必须在 Trend interval 内至少移动这么多。 | 外汇 25 点,XAUUSD 50 点 |
| Trend interval (ms) | 脉冲必须发生的时间窗口。 | 100 ms |
| Cooldown (ms) | 同一品种上两个脉冲信号之间的最短间隔。 | 0 |
| Reverse factor % | 当快/慢报价差反向不利于持仓时提前平仓。 | 仅 XAUUSD 为 20%,其余为 0 |
| Diff excess factor % | 给强信号开出的交易更多空间:提高 Min profit 和 Trailing step。 | 50% |
| Slippage factor % | 成交不佳后更早锁定利润:降低 Min profit 和 Trailing step。 | 50% |
| Critical slippage % | 当价差被滑点吃掉时,为该交易设置一个基于点差的紧止损。 | 80% |
每个参数的工作原理、公式和计算示例,分别在两篇独立的指南中讲解:脉冲入场与反向平仓(Min move、Trend interval、Cooldown、Reverse factor %)和套利交易的自适应平仓(Diff excess factor %、Slippage factor %、Critical slippage %)。
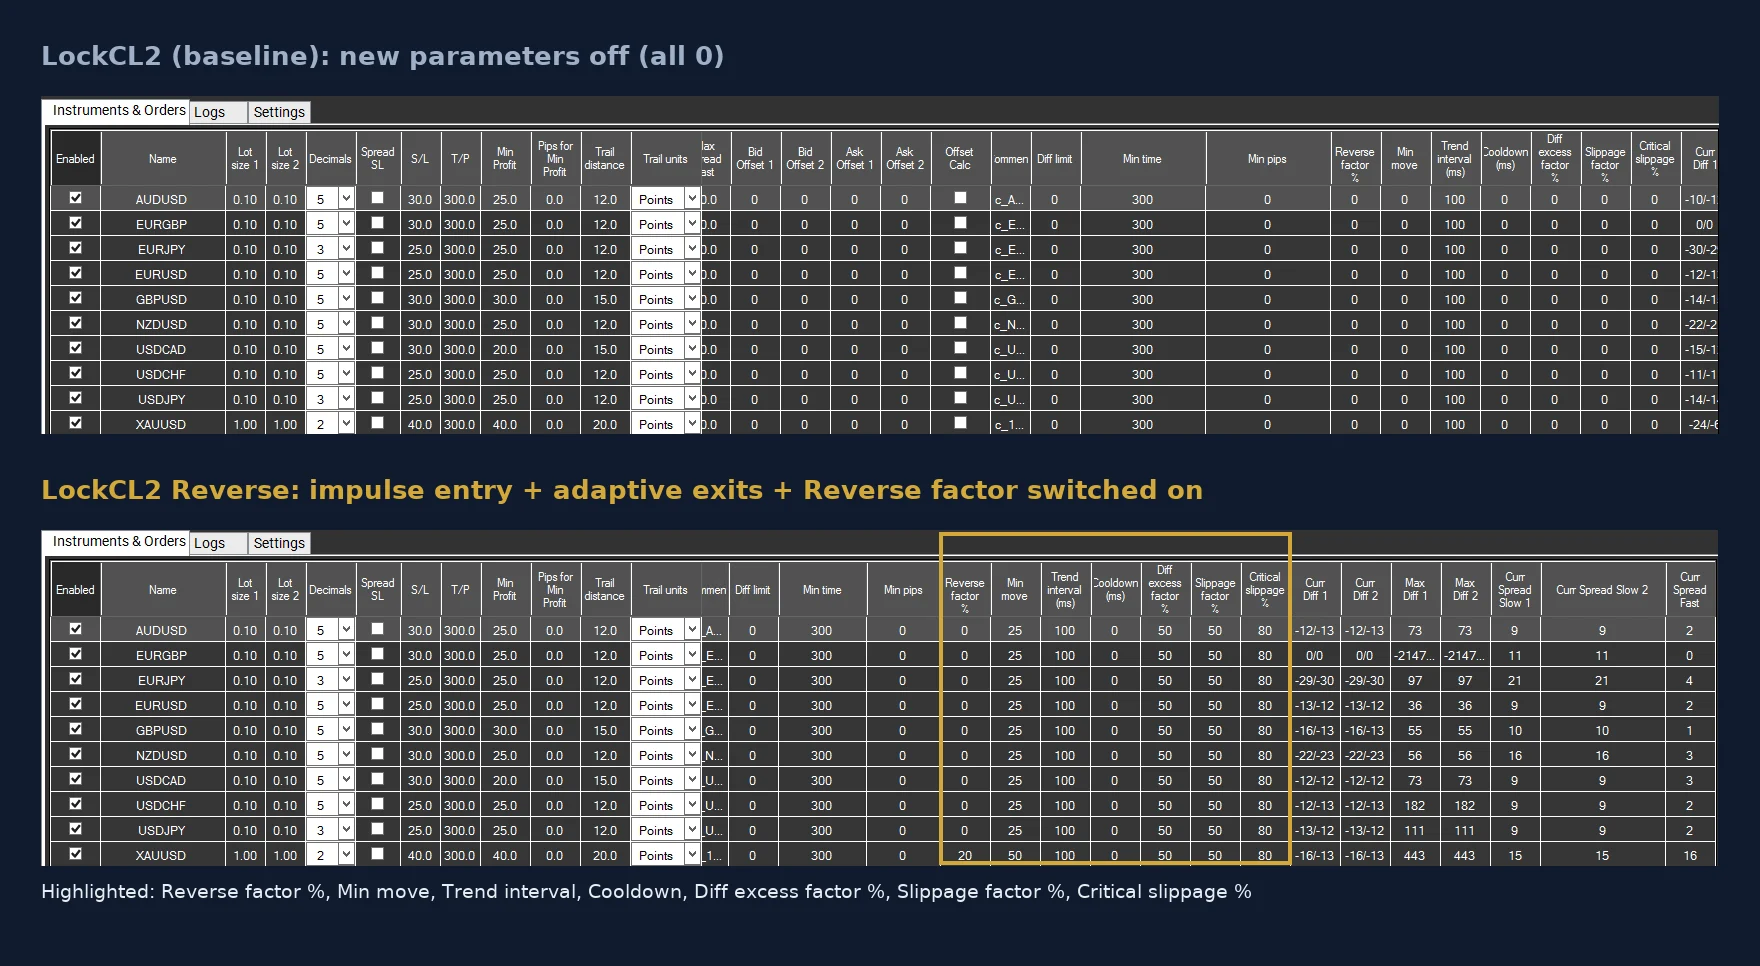
有几个细节值得注意。按照指南的建议,Min move 设置得高于慢速经纪商的常规点差(外汇 25 点,黄金 50 点),这样脉冲幅度总是大于穿越点差的成本。Reverse factor % 只用于 XAUUSD——这是反转幅度最大、速度最快的品种。Critical slippage 设为 80%:只有当滑点吃掉了信号价差的五分之四以上时,紧止损才会触发。
测试是如何设置的
- 三个组合,六个实盘账户。每个组合都是一个锁仓账户对:在两家经纪商开立的两个美元实盘账户持有相反方向的仓位,这正是锁仓套利的要求。
- 策略:LockCL2 作为基准,新参数关闭;LockCL2 Reverse,同一策略启用新参数(名称来自 Reverse factor %);以及启用新参数的 Phantom Drift,其锁仓阶段使用 LockCL2。
- 开始日期:2026 年 10 月 23 日。下文结果为 2026 年 10 月 30 日的快照。
- 公开监控。所有账户都以只读权限接入新的账户统计服务 Strategy X-Ray。各组合页面公开可见,因此本文中的数字可以核实并实时跟踪。
- 仓位大小:货币对 0.10 手,XAUUSD 1.00 手,相对于入金规模来说较为激进。这就是百分比收益很高的原因,也是单个账户回撤同样很大的原因。
结果一览
| LockCL2 | LockCL2 Reverse | Phantom Drift | |
|---|---|---|---|
| 新参数 | 关闭(基准) | 启用 | 启用 |
| 周期 | 10 月 23–28 日 | 10 月 23–28 日 | 10 月 23–30 日 |
| 净利润 | $16,808.57 | $17,673.40 | $15,161.15 |
| 收益率 | +86.82% | +91.05% | +38.56% |
| 最大回撤(组合) | 11.30%($2,481.00) | 10.76%($3,178.00) | 12.20%($6,351.41) |
| 盈利因子 | 1.22 | 1.21 | 1.45 |
| 交易次数 | 388 | 555 | 201 |
| 胜率 | 52.8% | 52.1% | 58.7% |
| 两个账户的日收益相关性 | −0.66 | −0.78 | 0.29 |
| 实时监控 | 查看(英文) | 查看(英文) | 查看(英文) |
盈利因子约 1.2、胜率略高于 50%,这是锁仓套利的典型特征:两边都有大量小额平仓,优势来自盈利平仓的幅度,而不是盈利的频率。Phantom Drift 交易频率更低、持仓时间更长,因此交易次数更少、盈利因子更高。
LockCL2:不启用新参数的基准组
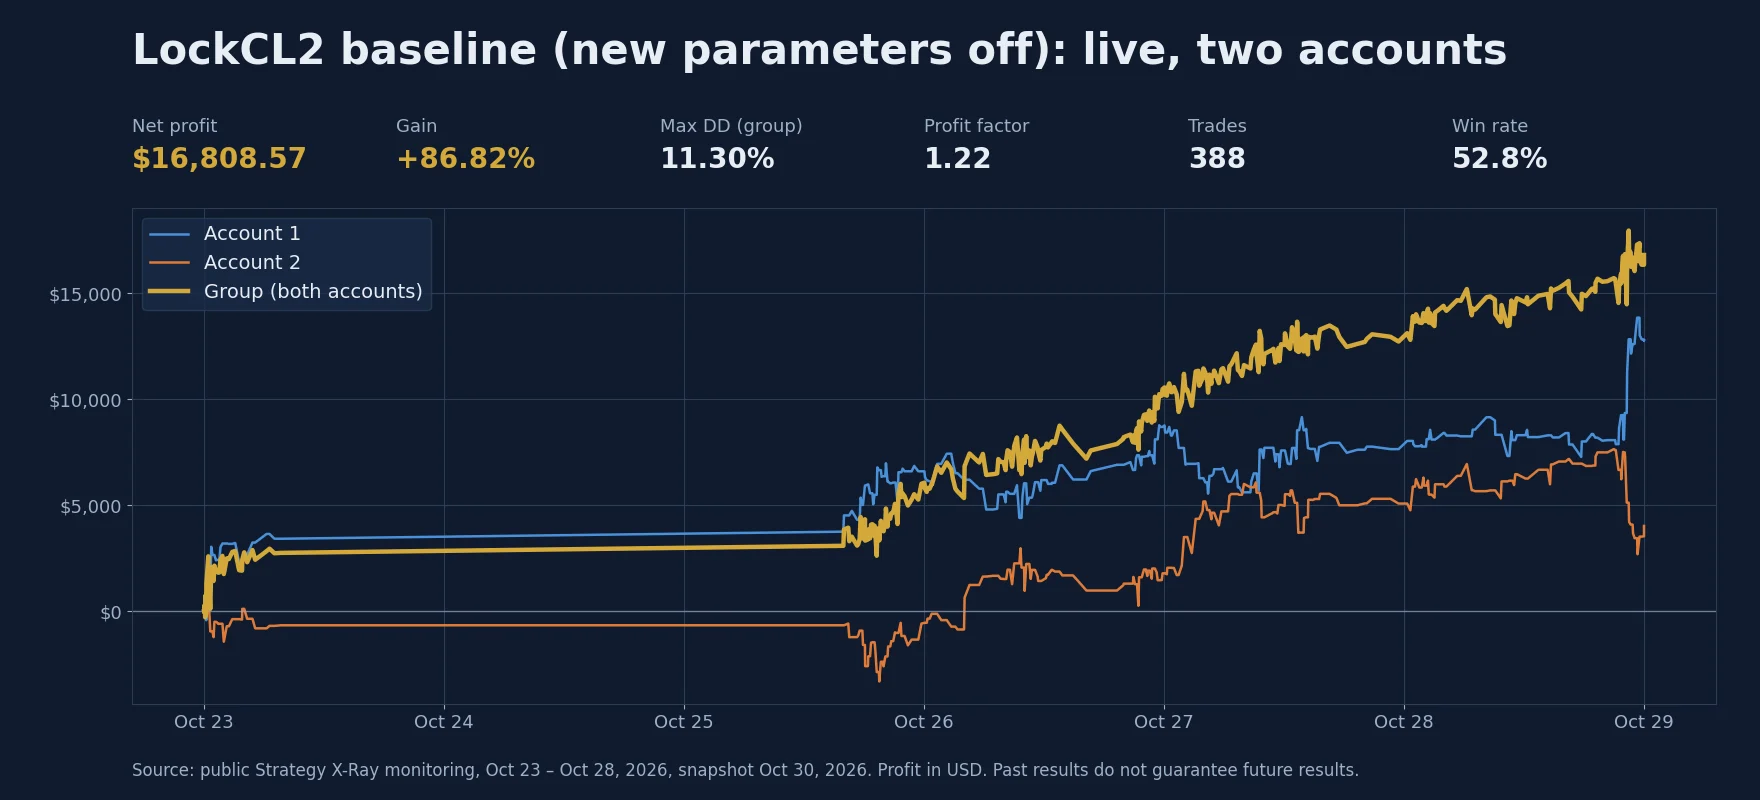
| 账户 | 净利润 | 收益率 | 最大回撤 | 交易次数 |
|---|---|---|---|---|
| 账户 1 | $12,788.37 | +130.49% | 17.59% | 194 |
| 账户 2 | $4,020.20 | +42.05% | 43.65% | 194 |
| 组合 | $16,808.57 | +86.82% | 11.30% | 388 |
这一账户对运行 LockCL2,所有新参数均为 0,作为对比的基准。两个账户互为镜像,这正是锁仓账户对应有的表现:它们的日收益相关性为 −0.66。一个账户下跌时,另一个上涨,因此组合曲线比任何单个账户都平滑得多。图表上的平坦区段是周末。大部分利润来自 XAUUSD;货币对以 0.10 手交易,贡献的金额较小。快照时该组合没有持仓。
LockCL2 Reverse:启用新参数的同一策略
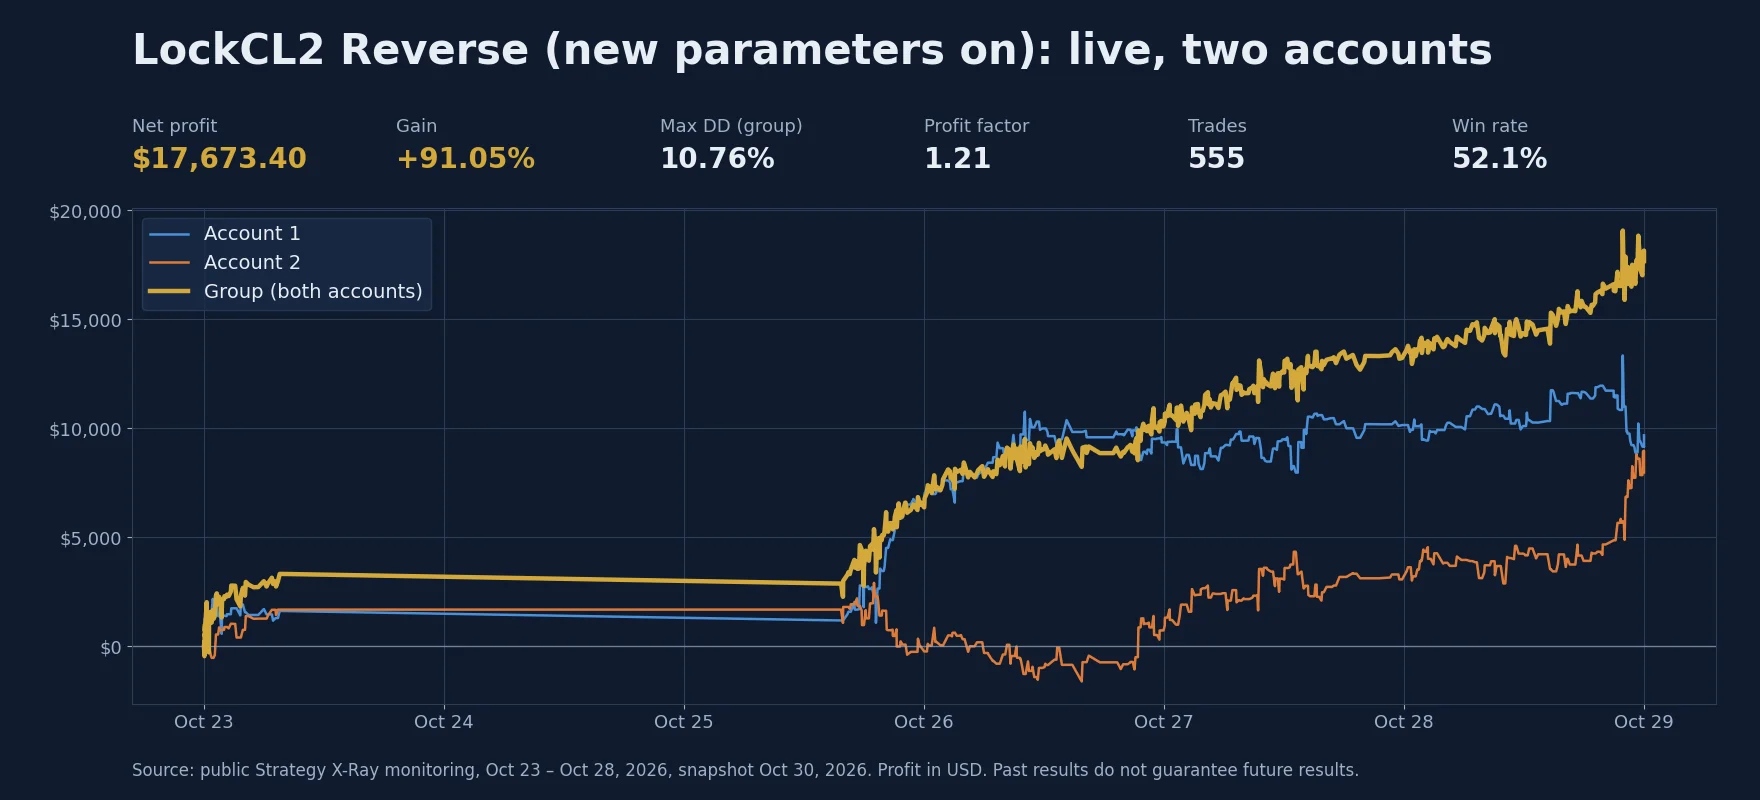
| 账户 | 净利润 | 收益率 | 最大回撤 | 交易次数 |
|---|---|---|---|---|
| 账户 1 | $9,697.19 | +99.56% | 19.28% | 277 |
| 账户 2 | $7,976.21 | +82.48% | 35.91% | 278 |
| 组合 | $17,673.40 | +91.05% | 10.76% | 555 |
第二组 LockCL2 账户对以相同的手数交易相同的品种,并启用了 Min move、Trend interval、三个自适应平仓参数以及 Reverse factor %(XAUUSD 上为 20%);该组合以 Reverse factor % 命名。它的交易更频繁(555 笔对 388 笔),两个账户之间的利润分配更均衡,并且拥有三个组合中最强的对冲效果:日收益相关性为 −0.78。快照时有一个 XAUUSD 锁仓仍在持有:账户 1 做多、账户 2 做空,价格几乎相同。单看每条腿都有很大的浮动盈亏(约 −$16,961 和 +$16,950),但合计只有约 −$12,这正是锁仓在等待解锁信号时应有的样子。
正面对比:启用与不启用新参数
两组 LockCL2 账户对的初始入金几乎相同(根据利润和收益率推算,各约 $19,400),以相同手数交易相同品种,并在相同的交易日运行。因此可以进行公平的并排对比。
| 2026 年 10 月 23–28 日 | LockCL2(基准) | LockCL2 Reverse(新参数) | 差异 |
|---|---|---|---|
| 净利润 | $16,808.57 | $17,673.40 | +$864.83(+5.1%) |
| 收益率 | +86.82% | +91.05% | +4.23 个百分点 |
| 交易次数 | 388 | 555 | +167(+43%) |
| 每笔交易平均利润 | $43.32 | $31.84 | −$11.48 |
| 盈利因子 | 1.22 | 1.21 | 基本相同 |
| 胜率 | 52.8% | 52.1% | 基本相同 |
| 最大回撤(组合) | 11.30%($2,481.00) | 10.76%($3,178.00) | 百分比低 0.54 个点,金额多 $697 |
| 两个账户的日收益相关性 | −0.66 | −0.78 | 对冲更强 |
启用新参数后,策略的交易次数多了 43%,利润多了约 5%。新增的交易很可能来自脉冲入场(Min move),它会增加经典 Diff to open 入场不会捕捉的信号。这些交易的平均利润较低,因此每笔交易利润从 $43 降到 $32,而总利润却增加了。盈利因子和胜率基本不变,说明新的平仓逻辑没有让亏损交易变得更频繁;回撤按百分比略低,按金额则略高。
在一周时间里,这些差异很小,处于仅凭偶然因素就可能产生的范围之内。目前明确的结论更为有限:新参数没有带来负面影响,保持了交易质量,并增加了交易量。它们能否带来持久的优势,只有经过数月才能看出。
Phantom Drift
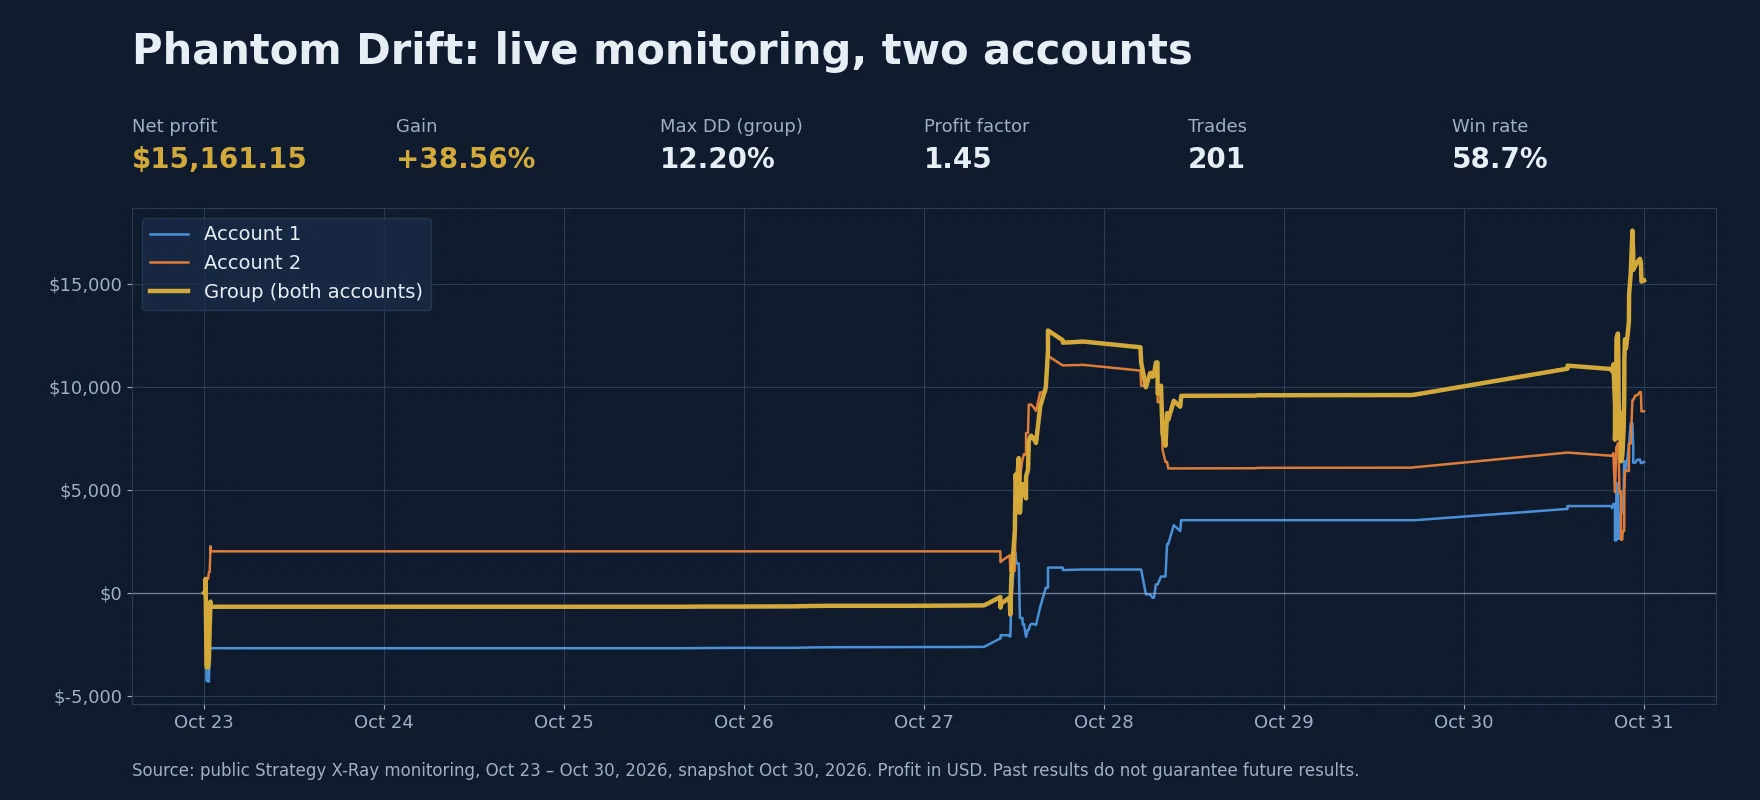
| 账户 | 净利润 | 收益率 | 最大回撤 | 交易次数 |
|---|---|---|---|---|
| 账户 1 | $6,354.63 | +32.49% | 22.00% | 104 |
| 账户 2 | $8,806.52 | +44.57% | 28.53% | 97 |
| 组合 | $15,161.15 | +38.56% | 12.20% | 201 |
Phantom Drift 的工作方式与纯锁仓策略不同。它依据 RSI 信号入场,在价格逆向运行时加仓,当回撤达到设定深度时切换到 LockCL2 锁仓阶段;套利离场随后由快速报价源触发。新的平仓参数只作用于套利仓位,加仓订单仍使用各自的设置。这解释了不同的数字:交易次数更少(201 笔)、持仓时间更长、盈利因子是三者中最高的(1.45),两个账户之间的日收益相关性仅为 0.29,意味着两个账户比纯锁仓时更加独立。快照时有七个持仓尚未平仓(XAUUSD 和 EURUSD),因此部分结果仍是浮动盈亏。如需了解该策略更长期的历史表现,请参阅我们的 Phantom Drift 一年运行总结。
为什么我们看组合整体,而不是单个账户
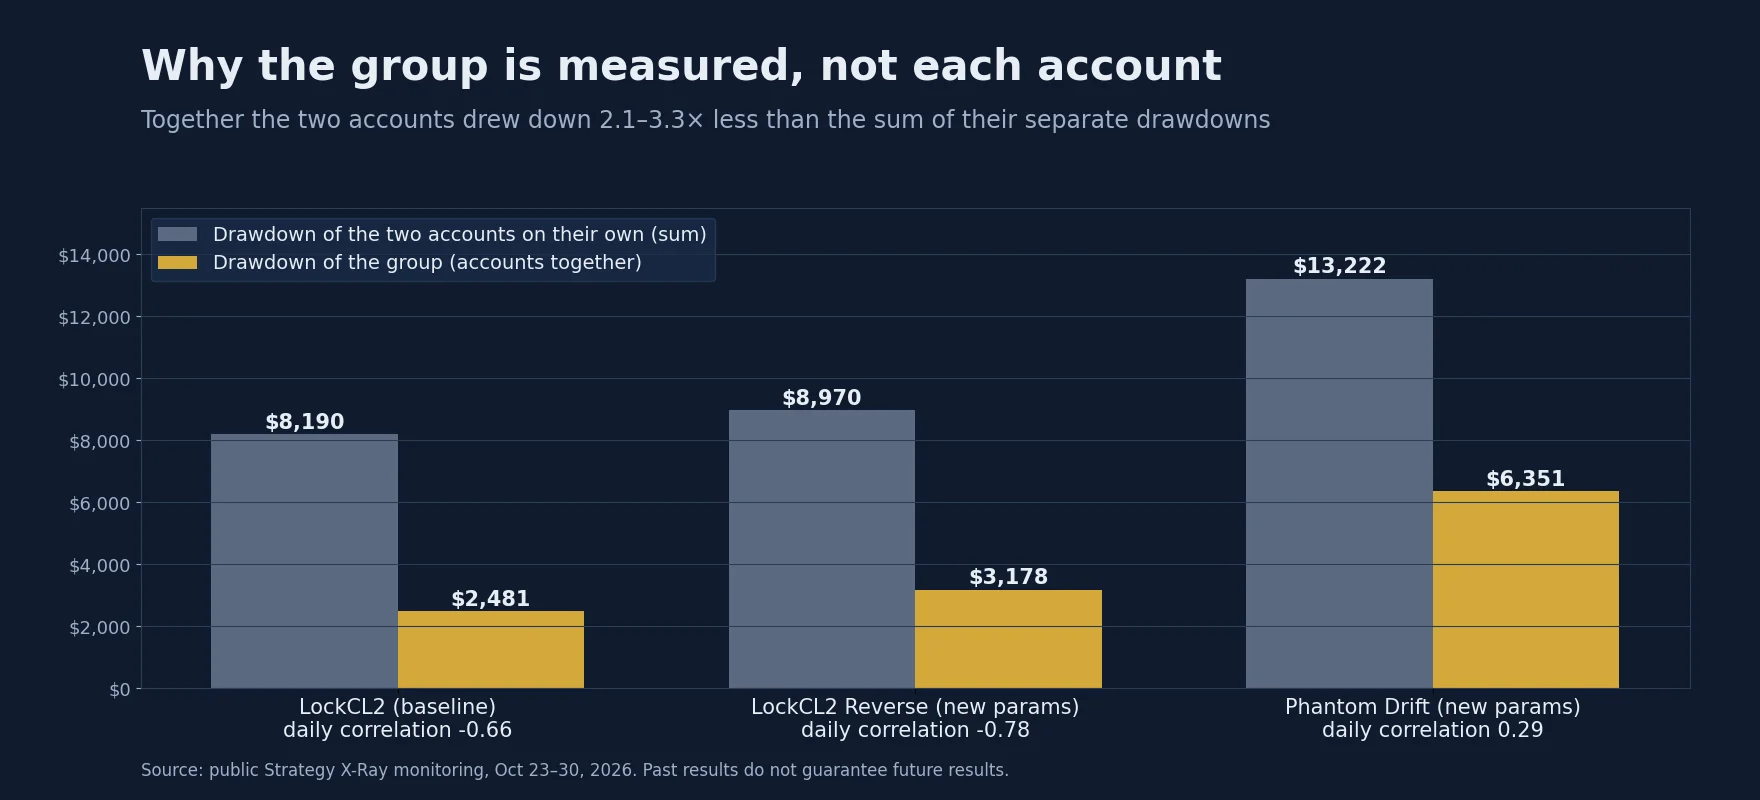
在锁仓策略中,经常出现一个账户深度亏损、另一个账户盈利的情况。只看单个账户会得到误导性的印象:LockCL2 的账户 2 单独回撤达 43.65%,而组合的回撤从未超过 11.30%。对交易者来说,真正重要的是两个账户的合并净值。
这件事的另一面同样重要:每个账户都必须有足够的资金,以承受其自身的回撤。如果账户对中的一个账户触发追加保证金(margin call),锁仓就会被打破,组合也就不再处于对冲状态。因此我们把单个账户的回撤视为资金规模的要求,而不是噪音。
一周的数据能说明什么、不能说明什么
我们公布这些结果,是因为它们真实且公开,但需要结合背景来理解。
- 周期很短。五到六个交易日,中间隔着一个周末。一周的运气可能好也可能差;要得出有意义的结论需要数月时间。
- 这是并排测试,不是实验室实验。基准组与新参数组在不同账户上运行,因此两者之间的成交差异也会影响结果;我们看到的是所有新参数的综合效果,而不是每个参数各自的贡献。本次测试中 Phantom Drift 没有基准账户对。
- 黄金占主导。XAUUSD 以 1.00 手交易,贡献了大部分利润,也承担了大部分风险。黄金市场平静或单边走势强烈时,结果会有所不同。
- 仓位较为激进。百分比收益之所以高,是因为相对于入金而言手数较大。单个账户 17–44% 的回撤体现了这一点的另一面。
- 经纪商会作出反应。套利结果取决于经纪商组合、执行速度以及经纪商能容忍这类交易多久。您在其他经纪商上的结果会有所不同。
这一周确实表明:新的入场和平仓逻辑在两个策略上实盘运行均无问题;启用新参数的 LockCL2 账户对表现至少与基准组持平;三个组合本周全部盈利;账户之间的对冲按设计正常工作;结果可以在公开监控页面上独立跟踪。随着测试的继续,我们会更新这些数字。
如何在您自己的账户上进行同样的测试
1
2
3
4
5
我们的 10 分钟视频逐步演示了如何构建并压力测试您自己的 LockCL2 模板:在 SharpTrader 中构建您自己的 set 文件(英文)。关于这些策略调优的更多背景,请参阅优化 Phantom Drift 与 Lock 策略。
在 SharpTrader 中试用新参数
Min move、Reverse factor % 和自适应平仓参数可用于 LockCL2、其他 Lock 策略和 Phantom Drift,支持实盘交易、模拟器模式、回测和优化。
常见问题
这些结果来自实盘账户还是模拟账户?
实盘。在结果表中链接的公开 Strategy X-Ray 监控页面上,全部六个账户都标记为美元实盘账户。
为什么账户对中的一个账户有时会亏损很多?
在锁仓套利中,两个账户持有相反方向的仓位。价格变动时,一条腿盈利、另一条腿亏损;利润来自在恰当时机平掉各条腿。真正重要的是组合结果,但每个账户都必须有足够资金承受其自身的回撤。
这里的 LockCL2 和 LockCL2 Reverse 有什么区别?
LockCL2 是基准组:所有新参数为 0。LockCL2 Reverse 运行同一策略并启用新参数(Min move、Trend interval、Diff excess factor %、Slippage factor %、Critical slippage %,以及 XAUUSD 上的 Reverse factor %);名称来自 Reverse factor %。第一周它的交易次数多出 43%,在盈利因子相同的情况下利润多出约 5%。
我可以在自己的经纪商上使用相同的设置吗?
可以以此为起点,但不要盲目照搬。不同经纪商组合的点差、执行时间和价格行为都不相同。请在您自己的快速报价源和经纪商记录的 Tick 数据上优化参数。
新参数在其他策略中也能用吗?
可以。Min move 和 Reverse factor % 最初在 OneLeg 中推出,自适应平仓参数可用于 OneLeg、Lock、LockCL、LockCL2、LockCL3、Phantom Drift 和 Umbra Lock。所有参数默认均为关闭。
你们会更新这些结果吗?
会。监控页面会自动更新,随着测试时间延长,我们也会更新本文。
外汇、差价合约(CFD)和贵金属交易具有高风险。所示结果覆盖的时间较短,不代表未来收益。锁仓策略要求每个账户都有足够资金承受其自身的回撤。BJF Trading Group 仅提供软件,不提供投资建议。