原始点差账户 vs 标准账户:算法外汇交易者每笔交易的真实成本 17 11 月, 2026 – Posted in: 外汇交易, 套利软件
BJF TRADING GROUP · 外汇执行成本
原始点差账户 vs 标准账户:算法外汇交易者每笔交易的真实成本
“零点差加佣金”还是“免佣金、点差更宽”:哪种外汇账户真正更便宜?答案来自计算,而不是宣传口号。本指南将说明:如何把任何格式的佣金换算成点(pip),如何计算每手的完整往返成本,两种账户类型之间的盈亏平衡点在哪里,为什么同样的佣金在每个货币对上折合的点数都不同,以及为什么账户选择对剥头皮、延迟套利和套利策略的影响远大于对波段交易的影响。
本指南内容
原始点差账户 vs 标准账户:简短回答
简短回答:标准账户不单独收取佣金,经纪商的收入包含在更宽的点差中。原始点差(raw spread)账户(常被称为 ECN、零点差或 razor 账户)提供更窄、接近流动性提供商价格的点差,但按每手收取固定佣金。只要标准账户多出的点差大于折算成点数的佣金,原始点差账户就更便宜。在主要货币对上通常如此,每个往返一般便宜 0.1 至 0.5 点,但具体取决于货币对、佣金格式和交易时段。对于每笔交易只赚几个点的策略,这一差额占优势收益的很大比例;而对于波段交易,它几乎无关紧要。
两种账户类型通常在相同的基础设施上交易相同的品种。区别在于经纪商的收费方式:要么是隐藏在每个报价中的加价,要么是按手收取的显性费用。显性费用看起来更贵,因为你会在交易记录中看到它,而标准账户中的加价从不作为单独一项出现。正因为如此,比较必须使用同一单位进行——点数或每手金额——而不是拿一个账户的宣传点差与另一个账户的宣传点差直接比较。
以上为示意性的典型数值,并非某一特定经纪商的条件。计算时请使用您自己经纪商的平均点差和佣金。
一笔外汇交易的真实成本构成
一个往返(开仓并平仓一个头寸)最多包含六项成本。只有前两项在两种账户类型之间存在设计上的差异,但六项都应纳入计算,因为某一项看似便宜,可能被另一项抵消。
| 成本项 | 标准账户 | 原始点差账户 | 说明 |
|---|---|---|---|
| 点差 | 更宽,包含经纪商加价 | 接近聚合流动性价格 | 每个往返支付一次(以卖价 ask 买入、以买价 bid 卖出) |
| 佣金 | 无 | 按每手或每百万固定收取 | 按单边或按往返收取,见下一节 |
| 滑点 | 取决于执行 | 取决于执行 | 通常相近,但并非总是如此;请实际测量(参见我们的外汇滑点指南) |
| 隔夜利息(swap)/ 展期 | 按持仓夜数 | 按持仓夜数 | 同一经纪商的不同账户类型之间可能不同 |
| 货币兑换 | 针对以其他货币计价的盈亏 | 针对盈亏及佣金 | 当账户货币不是报价货币时需要考虑 |
| 点差扩大 | 在展期时段和新闻发布时 | 在展期时段和新闻发布时 | 原始点差同样会扩大;佣金保持不变 |
点差是大多数交易者低估的成本,因为它从不作为单独一项收取。当你以卖价(ask)开立买单并以买价(bid)平仓时,头寸一开始就带有相当于点差的亏损。在标准账户中,点差的一部分是经纪商的加价;在原始点差账户中,点差的大部分是市场本身的买卖价差,使用相同流动性提供商和聚合方式的任何经纪商都会产生这部分成本。
佣金的报价方式及换算方法
比较出错的最大根源是佣金格式。经纪商至少用四种不同方式报价同一类费用,其中一些还隐藏着两倍的系数。
| 格式 | 示例 | EUR/USD 1 手往返成本(汇率 1.0800) | 注意事项 |
|---|---|---|---|
| 按手,单边 | 每手每边 3.50 USD | 7.00 USD | “3.50”看起来只是真实成本的一半;开仓和平仓时各收一次 |
| 按手,往返 | 每手往返 7.00 USD | 7.00 USD | 通常在开仓时一次性全额记账 |
| 按每百万交易额,单边 | 每 1M USD 交易额 35 USD | 7.56 USD | 按美元名义价值计算,因此随汇率上升而增加 |
| 名义价值百分比 | 单边 0.0035% | 7.56 USD | 与每百万计费相同:0.0035% = 每百万 35 |
| 以账户货币固定收取 | 每手每边 3.00 EUR | 6.00 EUR = 6.48 USD | 按当前汇率换算;随 EUR/USD 变化 |
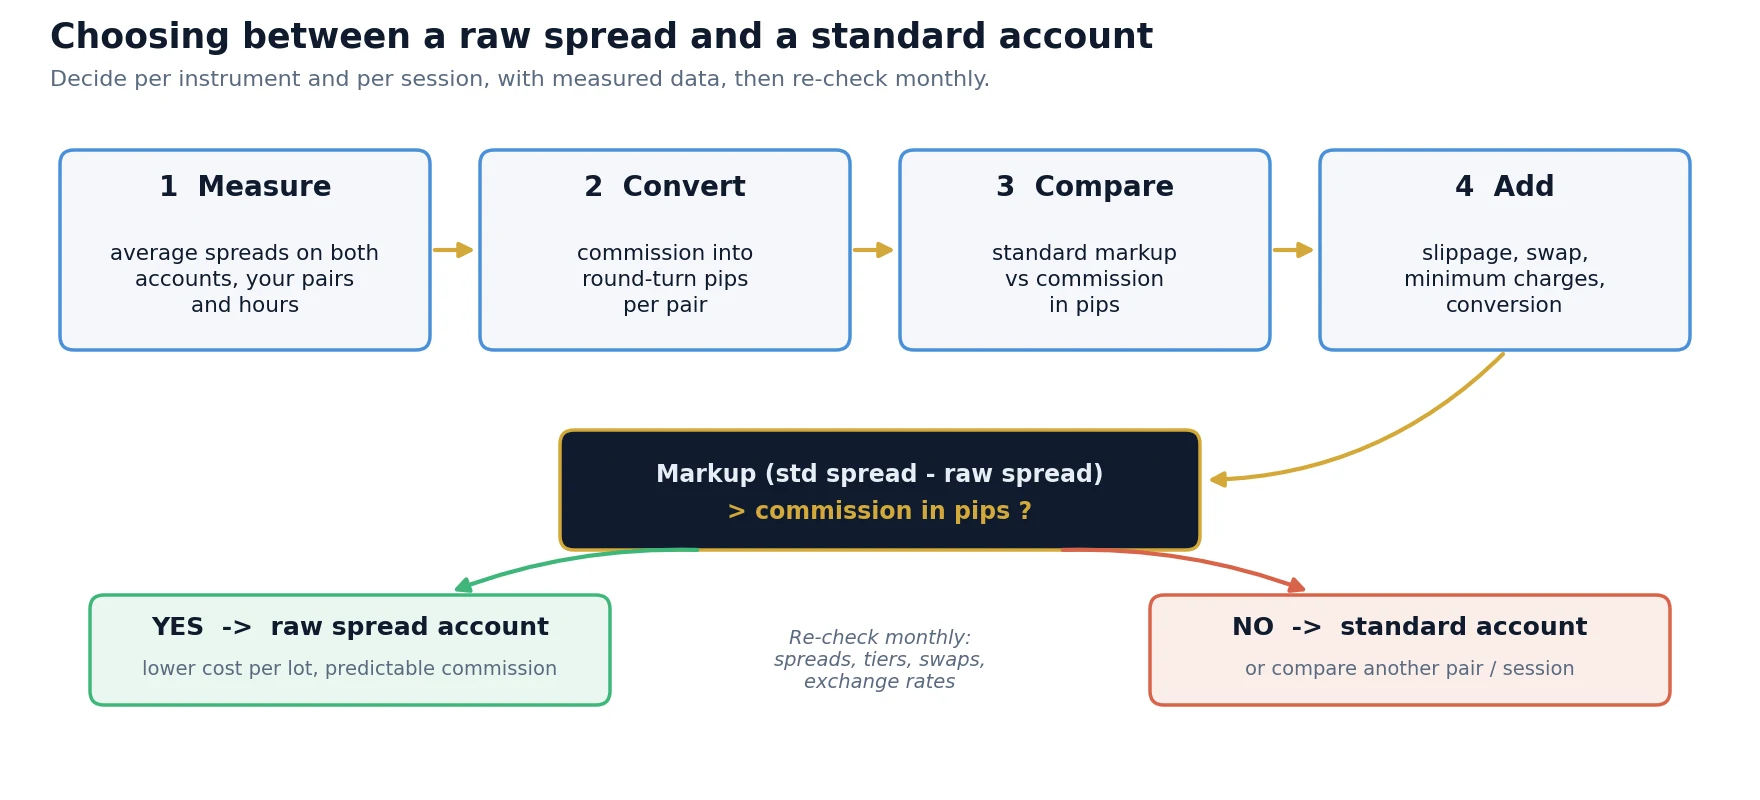
要将任何佣金与点差进行比较,需把它换算成所交易品种的点数。两个公式就足够了:
一标准手为 100,000 单位基础货币。EUR/USD 汇率为 1.0800 时,名义价值为 108,000 USD;按每百万单边 35 USD 计算,即单边 3.78 USD,往返 7.56 USD。EUR/USD 一手的点值为 10 USD,因此该佣金相当于 0.756 点。同样每百万 35 的费率用于汇率 0.6600 的 AUD/USD,仅需 4.62 USD,因为其名义价值只有 66,000 USD。
计算示例:EUR/USD 每手成本
以一标准手 EUR/USD 为例,在流动性充足的时段开仓并平仓,账户为美元账户。标准账户的平均点差为 1.1 点;原始点差账户平均为 0.2 点,佣金为每手每边 3.50 USD。假设两个账户在整个往返中的平均滑点均为 0.1 点。
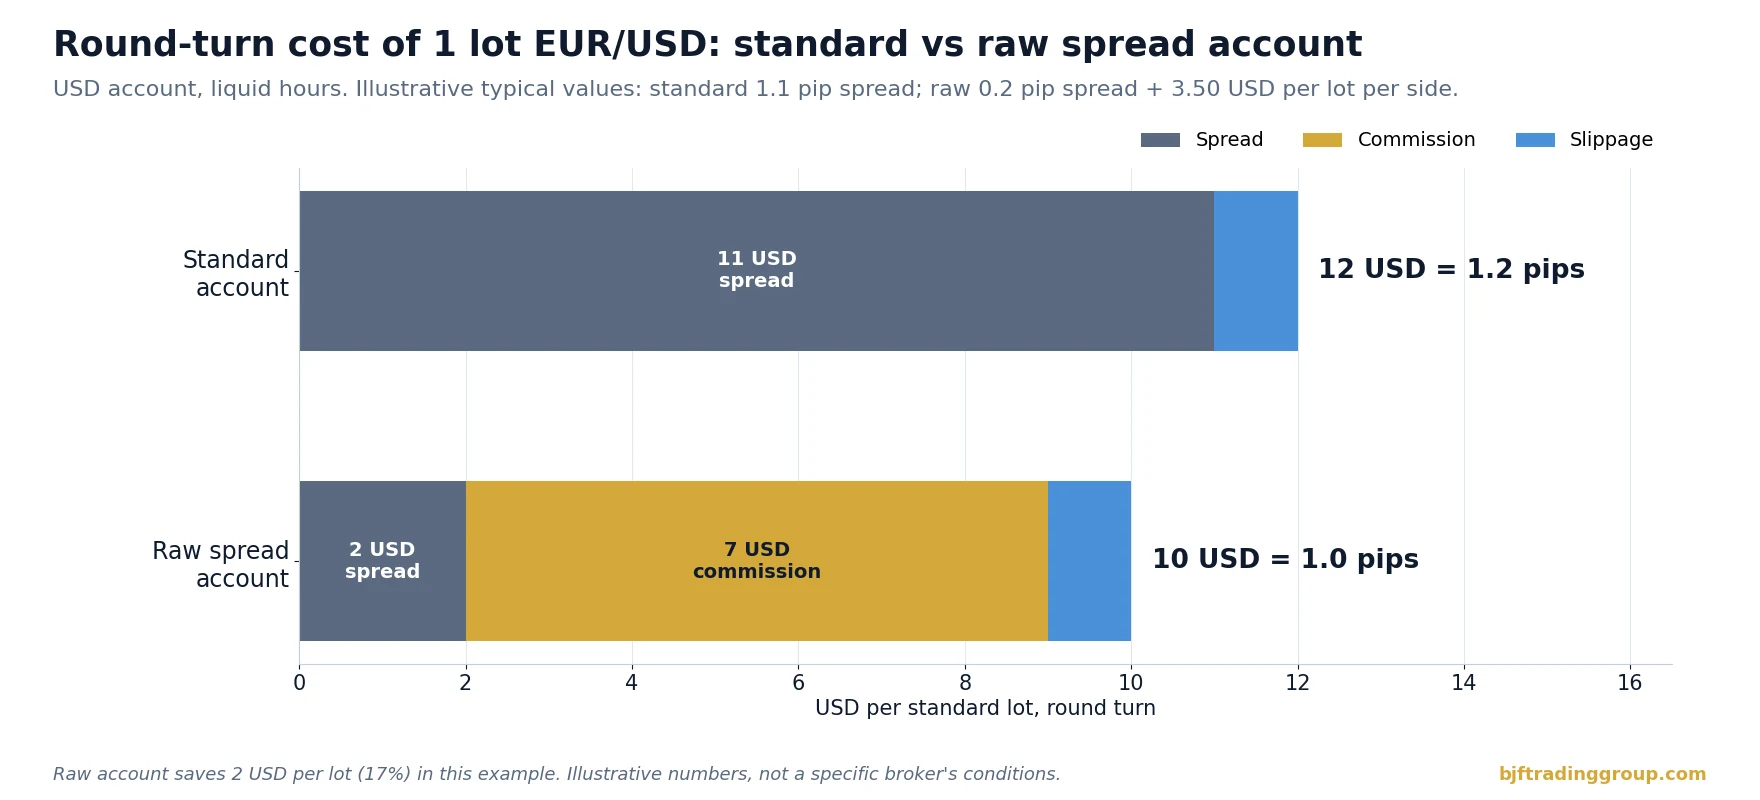
| 每 1 手往返(美元账户) | 标准账户 | 原始点差账户 |
|---|---|---|
| 平均点差 | 1.1 点 = 11.00 USD | 0.2 点 = 2.00 USD |
| 佣金 | 0 | 2 x 3.50 = 7.00 USD(0.7 点) |
| 平均滑点 | 0.1 点 = 1.00 USD | 0.1 点 = 1.00 USD |
| 总成本 | 12.00 USD = 1.2 点 | 10.00 USD = 1.0 点 |
| 每月 400 手的成本 | 4,800 USD | 4,000 USD |
原始点差账户每手节省 2 USD,即交易成本的 17%。单笔交易来看微不足道;但每月 400 手就是 800 USD。该示例也说明了为什么拿“1.1 点”和“0.2 点”直接比较具有误导性:在把佣金换算成同一单位之后,诚实的比较应是 1.2 点对 1.0 点。
同样的佣金,折合点数却不同
按手收取的固定佣金在每个货币对上看起来都一样,但折合的点数并不相同,因为每个货币对的一点价值不同。在美元账户中,以美元报价的货币对(EUR/USD、GBP/USD、AUD/USD)一点价值为每手 10 USD。USD/JPY 的一点为 1,000 JPY,在汇率 150.00 时仅约合 6.67 USD,因此同样 7 USD 的佣金相当于 1.05 点。在 USD/CHF 或 EUR/GBP 上,一点价值高于 10 USD,佣金折合的点数就更少。
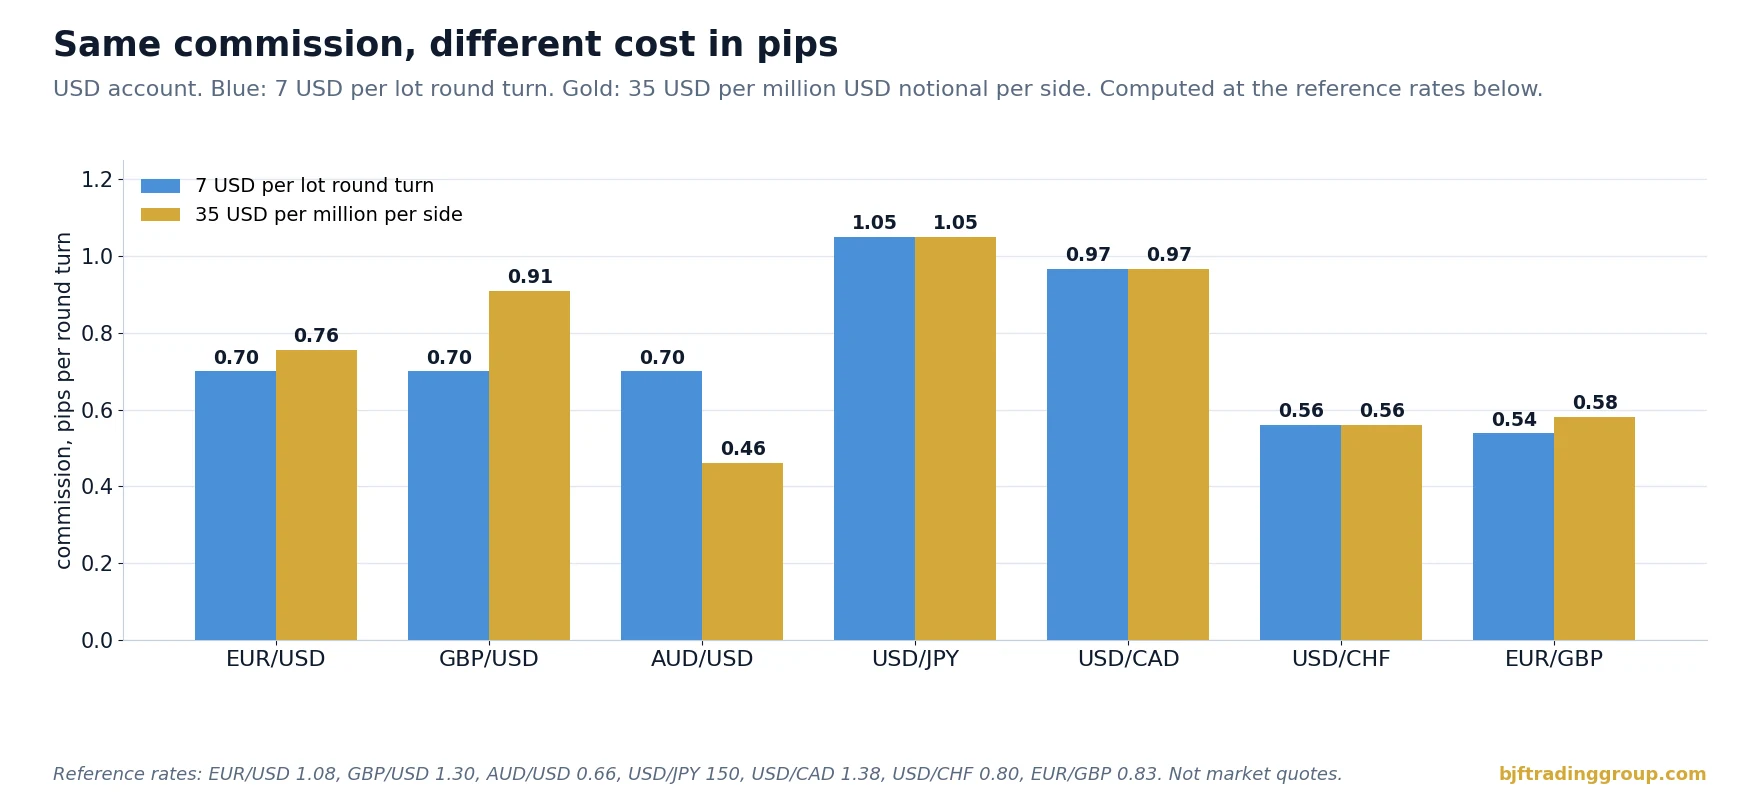
| 货币对(参考汇率) | 每手点值,USD | 每手往返 7 USD,折合点数 | 每百万单边 35 USD,折合点数 |
|---|---|---|---|
| EUR/USD (1.0800) | 10.00 | 0.70 | 0.76 |
| GBP/USD (1.3000) | 10.00 | 0.70 | 0.91 |
| AUD/USD (0.6600) | 10.00 | 0.70 | 0.46 |
| USD/JPY (150.00) | 6.67 | 1.05 | 1.05 |
| USD/CAD (1.3800) | 7.25 | 0.97 | 0.97 |
| USD/CHF (0.8000) | 12.50 | 0.56 | 0.56 |
| EUR/GBP (0.8300, GBP/USD 1.3000) | 13.00 | 0.54 | 0.58 |
参考汇率是为计算而选取的整数,并非市场报价。请使用当前汇率重新计算;非美元报价货币对的点值每天都在变化。
由此可得出两个实用结论。第一,在 EUR/USD 上明显更便宜的原始点差账户,如果标准账户在 USD/JPY 或 USD/CAD 上的点差只是略宽,那么在这些货币对上反而可能更贵。第二,按每百万计费对美元名义价值较低的货币对(AUD/USD、NZD/USD)有利,对名义价值较高的货币对(GBP/USD)不利,对贵金属则更为不利:假设黄金价格为 4,000 USD,一手 100 盎司的名义价值为 400,000 USD,每百万单边 35 USD 就变成了每个往返 28 USD。务必按品种比较,而不是按账户比较。
盈亏平衡规则:原始点差账户何时胜出
由于两种账户类型的滑点和隔夜利息通常相近,比较可以简化为每个品种的一个不等式:
左边是标准账户中经纪商额外的加价;右边是在原始点差账户中你改为支付的费用。在 EUR/USD 示例中,加价为 1.1 – 0.2 = 0.9 点,佣金为 0.7 点,因此原始点差账户每个往返胜出 0.2 点。如果标准账户在同一货币对上的平均点差为 0.8 点,两者的成本就几乎完全相同。
该规则也解释了所谓佣金更高的“零点差”账户。如果点差平均确实为零,但每个往返佣金为 10 USD,那么在 EUR/USD 上的成本为 1.0 点,高于 0.2 点点差加 0.7 点佣金的原始点差账户。看似更便宜的点差总可以用更高的佣金来弥补,反之亦然;只有总成本才重要。
按策略划分:成本占优势收益的比例
每个往返 0.2 点是否重要,取决于每笔交易在扣除成本前能赚多少。看待交易成本的正确方式,是将其视为每笔交易平均毛利润的一部分。
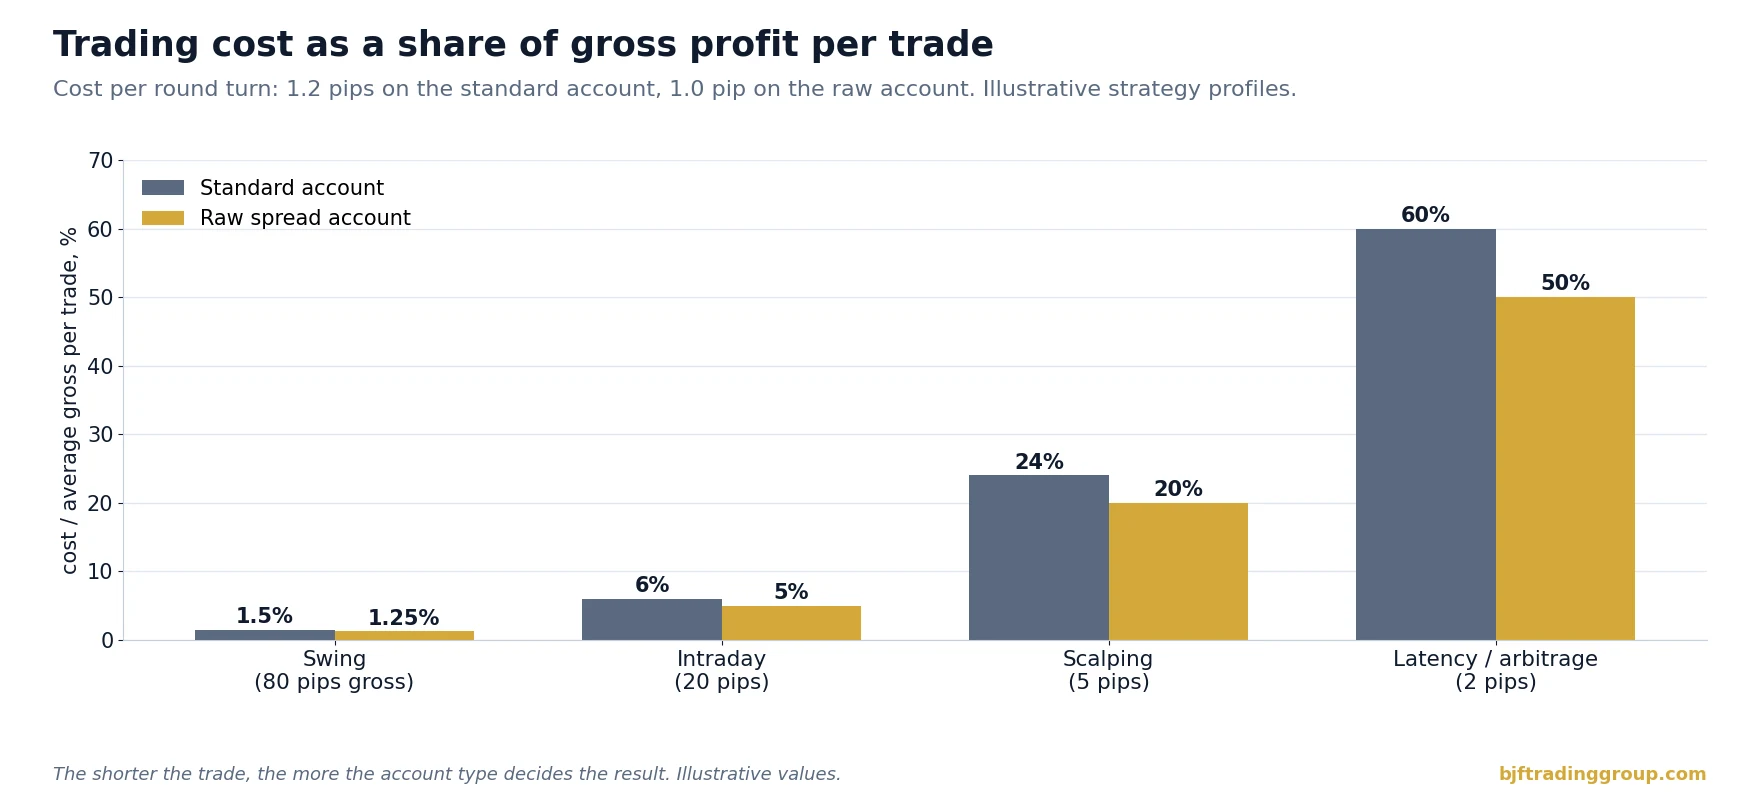
| 策略画像(示意) | 每笔交易平均毛收益 | 成本占比,标准账户(1.2 点) | 成本占比,原始点差账户(1.0 点) | 账户类型是否重要? |
|---|---|---|---|---|
| 波段交易 | 80 点 | 1.5% | 1.25% | 几乎不重要;隔夜利息更重要 |
| 日内趋势 | 20 点 | 6.0% | 5.0% | 有一定影响 |
| 剥头皮 | 5 点 | 24% | 20% | 重要 |
| 延迟套利 / 套利 | 2 点 | 60% | 50% | 起决定性作用 |
对波段交易者而言,0.2 点只是噪音。对于毛优势为 2 点的策略,它占策略全部收益的十分之一;一个在某账户上成本为 1.2 点、在另一账户上为 1.0 点的策略,可能只在后者上盈利。这就是为什么持仓时间短的算法交易者要按品种、按交易时段计算成本,也是为什么同一个算法在不同经纪商处会表现出截然不同的结果。
报价点差 vs 有效点差
报价点差是屏幕上买价与卖价之间的差额。有效点差是您实际支付的成本:成交价与下单时刻中间价之间距离的两倍。如果您的订单经常以比报价更差的价格成交(负滑点),或者经纪商拒单并以更差价格重新报价,那么无论账户类型如何,有效点差都会比报价点差更宽。
这在两个方面影响账户比较。第一,一些经纪商的标准账户和原始点差账户的路由或成交方式不同,因此两者的滑点可能不同;点差更便宜但成交更差的账户最终可能更贵。第二,点差在一天中并不稳定。两种账户类型都会在每日展期时段、重要新闻发布前后以及流动性稀薄的时段扩大,详见我们关于外汇点差为何扩大的指南。在原始点差账户中,点差扩大时佣金保持不变,因此其优势按点数计算不变,但按百分比计算会缩小;在标准账户中,加价有时会随市场点差一起扩大。
| 测量项 | 获取方式 | 说明了什么 |
|---|---|---|
| 按小时统计的平均报价点差 | 记录买价/卖价 tick 数据并按小时求平均 | 您交易时段的真实点差 |
| 每笔订单平均滑点 | 成交价减去预期价,保留正负号 | 执行质量,与点差分开衡量 |
| 有效点差 | 成交价 vs 下单时中间价 | 每笔交易的总价格成本,最佳的单一指标 |
| 实际记账的每手佣金 | 取自账户结单,而非网站 | 实际收取的金额,包括货币兑换 |
基于这四个数字进行的经纪商比较,远比基于账户页面的比较可靠。我们的经纪商执行质量指南介绍了如何系统地测量成交和拒单情况。
账户条件中的隐性成本细节
- 以其他货币计价的佣金。在 EUR 或 GBP 账户中,以 USD 报价的佣金会按经纪商的汇率换算,有时还带有兑换加价。请核对结单中实际记账的金额。
- 开仓时收取往返佣金。许多平台在开仓时就记入全部往返佣金。您的持仓一开始就显示相当于佣金的亏损;这是记账方式,并非额外费用,但会影响基于净值的风控规则。
- 每笔订单最低收费。一些经纪商对每张订单设有最低佣金。对于很小的订单(微型手),每手的实际成本可能比公布费率高出数倍。
- 部分成交。如果一笔订单分多次成交,佣金通常按成交量收取,但每张订单的最低收费可能适用于每一部分。
- 不同账户类型的隔夜利息不同。经纪商可能对其原始点差账户和标准账户收取不同的隔夜利息。对于隔夜持仓,这可能超过点差上的节省;隔夜利息的计算方法请参见我们的隔夜利息与展期指南。
- 交易量阶梯与返佣。佣金通常随月交易量增加而降低。这意味着把交易量集中在一个账户上,比分散到多个经纪商更划算。
- 贵金属、指数和加密货币 CFD。非外汇品种的佣金规则往往不同(按合约、按名义价值,或即使在原始点差账户上也免佣金但点差更宽)。请分别比较。
- 最低入金和杠杆差异。原始点差账户有时要求更高的入金或提供不同的杠杆。这不是交易成本,但决定了您实际能使用哪种账户。
算法交易者和套利交易者应如何选择
对于自动化短线策略,基于佣金的账户通常是更好的起点,而且不仅仅因为它往往更便宜。固定佣金是可预测的:每笔交易都相同,可以在回测中精确建模;而隐藏在浮动点差中的加价会随时段、货币对和经纪商的定价策略而变化。这种可预测性让阈值设置更容易准确,例如套利系统在开仓前所需的最小价差。
套利策略还有一个额外的复杂之处:它们通常交易两条腿。在跨两家经纪商的对冲或锁仓套利中,两个头寸都要支付完整的往返成本,因此每次机会的总成本是两个账户成本之和。在延迟套利中,快速行情源与较慢的经纪商报价进行比较,只有一个账户进行交易,但每笔交易的典型毛优势非常小,零点几点的成本就决定了策略能否奏效。
| 配置(示意,EUR/USD) | 承担成本的腿数 | 总成本,均为标准账户(每腿 1.2 点) | 总成本,均为原始点差账户(每腿 1.0 点) |
|---|---|---|---|
| 延迟套利,一家经纪商 | 1 | 1.2 点 | 1.0 点 |
| 对冲 / 锁仓套利,两家经纪商 | 2 | 2.4 点 | 2.0 点 |
| 三货币对三角交易,一家经纪商 | 3 | 约 3.6 点 | 约 3.0 点 |
实际上,账户类型只是成本杠杆之一。对于套利和延迟策略,执行质量、到经纪商服务器的延迟以及经纪商对策略的反应,与佣金同样重要。在做出选择之前,请阅读我们关于适合外汇套利的经纪商的概述,其中介绍了执行模式以及费用表之外需要关注的要点。
分步计算:每手的真实成本
1
2
3
4
5
6
7
如需了解快速行情源与经纪商报价之间的价差有多频繁地超过您每个往返的全部成本,可以使用免费外汇套利扫描器实时观察。它显示的是毛价差;您的成本模型决定其中哪些可以交易。
风险与局限
- 示意性数字。本文中的点差、佣金和汇率是为演示方法而选取的典型整数值,并非某一特定经纪商的报价。请使用您经纪商的实际条件。
- 平均值掩盖极端情况。较低的平均成本并不能保护您免受展期时段或新闻期间点差扩大的影响;您的策略需要针对这些时刻设置自己的过滤条件。
- 成本并非唯一差异。执行模式、成交质量、拒单以及经纪商对短线策略的政策,可能比 0.2 点的成本更重要。
- 条件会变化。经纪商会调整点差、佣金和隔夜利息。上个季度正确的比较,现在可能已不再成立。
- 更低的成本不会创造优势。更便宜的账户能改善本身已有正毛收益的策略;它无法把亏损策略变成盈利策略。
- 监管与可用性。账户类型、杠杆和交易条件因国家和监管机构而异。请仅与您所在地合法且可用的经纪商和产品进行交易。
让您的成本模型发挥作用
BJF Trading Group 为外汇和加密货币市场开发套利与高频交易软件。SharpTrader 在外汇和加密货币市场上运行延迟套利和锁仓套利策略,其阈值可以根据每个账户的真实成本结构进行设置。先用免费扫描器测量真实价差,再将其与您的每手成本进行比较。
免费套利扫描器 + 简短的邮件课程
获取免费扫描器链接,以及 Boris 的几封简短实用邮件:扣除成本后的价差到底意味着什么、如何在投入真金白银之前测试策略、哪些工具适合您的市场。不夸大,不炒作。
常见问题
原始点差账户总是比标准账户便宜吗?
不是。只有当标准账户多出的点差大于折算成点数的佣金时,原始点差账户才更便宜。在主要货币对上通常会便宜零点几点,但在某些货币对上(例如 USD/JPY),或在贵金属按每百万收取较高佣金的情况下,标准账户的成本可能相同甚至更低。
如何将外汇佣金换算成点数?
取以账户货币计的每手往返佣金(如果按单边报价则乘以二),再除以该货币对一手以同一货币计的点值。在美元账户中,EUR/USD 每个往返 7 USD、一点价值 10 USD,即相当于 0.7 点。
“每手每边 3.50”是什么意思?
意思是开仓时收取 3.50,平仓时再收取 3.50,因此一标准手的一笔完整交易佣金为 7.00。许多平台在开仓时就记入全部 7.00。
按手收取和按每百万收取的佣金有什么区别?
按手收取的佣金无论价格如何,每手金额都相同。按每百万收取的佣金是按美元交易额计算的费率,因此在名义价值较高的货币对和品种上(例如 GBP/USD 或黄金)成本更高,在名义价值较低的货币对上(例如 AUD/USD)成本更低。
哪种账户类型更适合剥头皮和算法交易?
通常是基于佣金的原始点差账户:因为短线策略每笔交易只赚几个点,零点几点的成本就占结果的很大比例;而且固定佣金比浮动加价更容易在回测中建模。请用您自己的点差和滑点测量结果加以确认。
为什么同一策略在两个账户上的实盘结果不同?
主要是由于可测量的成本差异:交易时段内的平均点差、换算成点数的佣金、滑点和隔夜利息。执行方面的差异,例如拒单或延迟成交,也有影响。请分别测量每一项,以找出原因。
账户类型会影响隔夜利息和展期成本吗?
可能会。一些经纪商对其原始点差账户和标准账户使用不同的隔夜利息费率,而且两种账户类型在每日展期时段通常都会出现点差扩大。对于隔夜持仓,除了点差和佣金之外,还应比较两个账户的隔夜利息。