加密货币套利中的挂单与吃单手续费:费率等级、返佣,以及哪一条腿应挂单 17 11 月, 2026 – Posted in: cryptoarbitrage software, 套利软件
BJF TRADING GROUP · 加密货币套利成本
加密货币套利中的挂单(maker)与吃单(taker)手续费:费率等级、返佣,以及哪一条腿应挂在订单簿中
交易手续费是加密货币套利中最大的固定成本。在典型的入门级账户上,即使还没有计算滑点和转账成本,手续费就已经吃掉 0.30% 价差的三分之二。本指南将说明挂单与吃单手续费的运作方式,如何把任意交易所的费率表换算为两腿、三角和期现(spot-perp)交易的盈亏平衡价差,VIP 等级、平台币抵扣和返佣的实际价值,以及在什么情况下把一条腿作为挂单挂出、而不是在两个交易所都主动吃单跨越买卖价差,才更划算。
本指南内容
挂单与吃单手续费:简要回答
简要回答:吃单(taker)是立即与订单簿中已有订单成交的订单(市价单,或价格设定为跨越买卖价差的限价单),需支付吃单手续费。挂单(maker)是停留在订单簿中、提供流动性的限价单,直到有人与之成交;它支付较低的挂单手续费,在高交易量等级下甚至可以为零或获得返佣。在套利中,两条吃单腿带来速度和确定性,但成本最高;把一条腿作为挂单挂出可以大幅降低手续费支出,代价是成交的不确定性和逆向选择(adverse selection)。正确的选择取决于价差大小、两种费率的差额,以及两个交易场所之间价格变动的速度。
几乎所有中心化加密货币交易所都采用这种挂单-吃单模式。交易所希望订单簿有足够深度,因此对提供挂单的交易者收费更低,对消耗挂单的交易者收费更高。对长期投资者而言,0.08% 和 0.10% 的差别几乎无关紧要。但对于捕捉零点几个百分点价差、每月重复交易数百次的套利交易者来说,这决定了策略能否盈利。
以上为典型等级的示意费率,并非某一特定交易所的费率表。请始终以你所交易的交易所当前的费率页面为准。
加密货币交易所如何收取交易手续费
费率表看起来很简单:每个等级两个百分比。但实际上,有五项独立的设置决定了你在一笔套利交易中真正支付的费用。
1. 挂单费率与吃单费率
手续费按成交名义金额的百分比收取。在大型交易所的现货市场上,入门等级费率通常为挂单约 0.08% 至 0.10%、吃单 0.10%。一些交易所,尤其是主要面向散户买家的平台,最低等级的收费要高得多,吃单费率可达 0.25% 至 0.60%。永续合约的单笔费用通常更低,入门等级往往约为挂单 0.02%、吃单 0.05%,因为这些市场依靠高周转量运作。
2. 交易量等级(VIP 等级)
手续费随你 30 天交易量的增长而下降,有时还取决于你持有的该交易所平台币数量。最初几个等级通常只是小幅降低费率;大幅下降要从小账户不经过大量交易就难以达到的交易量开始。每个交易所只统计自己平台上的交易量,因此把交易分散到多个场所,会让你在每个交易所都停留在入门等级。
3. 平台币抵扣
有些交易所在你使用其平台币支付手续费时给予折扣,通常约为 20% 至 25%。这种折扣是真实的,但持有平台币意味着承担与你的套利无关的价格风险。
4. 手续费从哪种资产中扣除
除非你用平台币支付,交易所通常会从你收到的资产中扣除手续费:用 USDT 买入 BTC,手续费从 BTC 中扣;卖出 BTC 换取 USDT,手续费从 USDT 中扣。这对套利很重要,因为你在买入交易所的币余额会慢慢减少,对冲数量必须考虑这一点。
5. 市场类型与促销活动
现货、杠杆、永续合约和交割合约往往有各自独立的费率表。交易所还会在部分交易对或稳定币交易对上推出零手续费促销。促销期间这很有用,但只能在某个交易对零手续费条件下运作的套利方案是脆弱的:促销可能在几乎没有提前通知的情况下结束。
| 费用设置 | 典型范围(示意) | 对套利的意义 |
|---|---|---|
| 现货吃单,入门等级,大型交易所 | 约 0.08% 至 0.10% | 决定快速两腿交易的盈亏平衡价差 |
| 现货吃单,入门等级,面向散户的平台 | 约 0.25% 至 0.60% | 这样的一条腿就可能超过整个价差 |
| 现货挂单,入门等级 | 约 0.00% 至 0.10% | 决定挂出一条腿是否值得承担成交风险 |
| 永续合约挂单 / 吃单,入门等级 | 约 0.02% / 0.05% | 期现交易和资金费率交易中更便宜的腿 |
| 顶级 VIP / 做市商计划,挂单 | 约 0.00%,最低可至小额返佣 | 只有持续的巨大交易量才能达到 |
| 平台币抵扣 | 约优惠 20% 至 25% | 成本更低,但增加平台币价格风险 |
一笔套利交易的手续费计算
先看最常见的方案:在两个交易所预先存入资金,同时在币价较低的一方买入、在币价较高的一方卖出,之后再进行再平衡。这是大多数跨交易所加密货币套利背后的模式,因为它避免了在交易过程中等待区块链转账。(转账成本与再平衡请参阅我们关于提币手续费与转账时间的指南。)
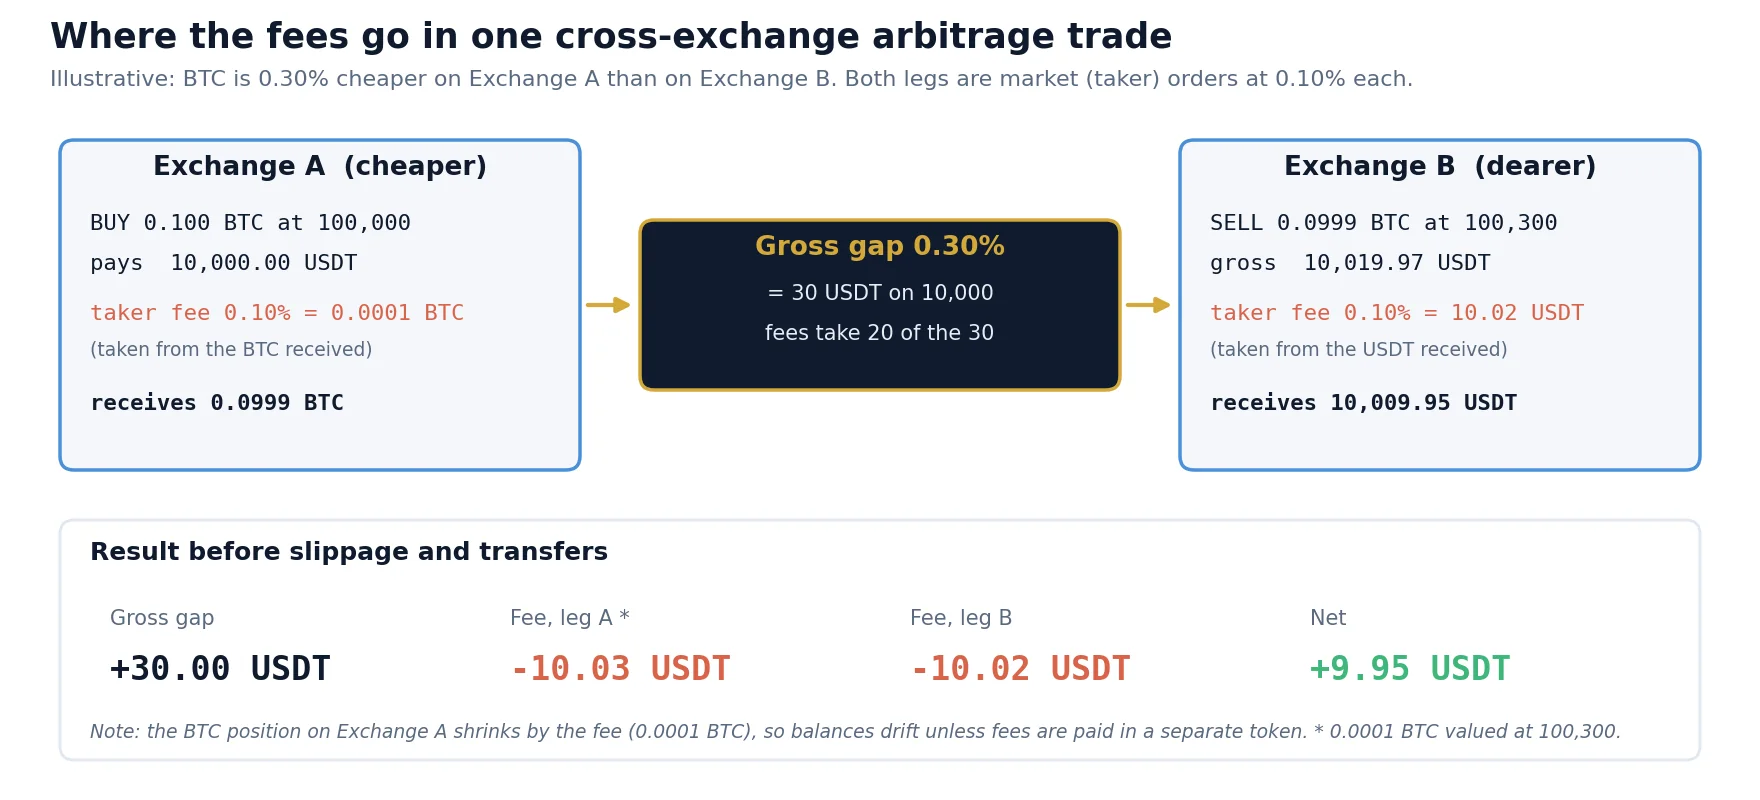
用数字说明这个示例:BTC 在 Exchange A 的价格为 100,000 USDT,在 Exchange B 为 100,300 USDT,毛价差 0.30%。你在 A 用 10,000 USDT 买入 0.1 BTC。0.10% 的吃单手续费从 BTC 中扣除,因此你收到 0.0999 BTC。你在 B 卖出这 0.0999 BTC,得到 10,019.97 USDT;那里的 0.10% 手续费为 10.02 USDT,剩余 10,009.95 USDT。净结果:+9.95 USDT,约为名义金额的 0.10%。价差的三分之二被手续费拿走了。
由于手续费是名义金额的百分比,因此无论交易规模大小,公式都相同。这带来一个重要结论:你无法靠“加大仓位”解决手续费问题。如果价差小于各项费率之和,交易越大只会亏得越多。规模只对提币费这类固定成本有帮助,而对滑点不利,因为大订单会更深地吃进订单簿。
加入滑点与再平衡
| 项目(每条腿 10,000 USDT) | 吃单 + 吃单,入门等级 | 吃单 + 吃单,平台币 25% 折扣 | A 挂单 + B 吃单 |
|---|---|---|---|
| 捕获的毛价差 | 0.30% = 30.00 | 0.30% = 30.00 | 0.33% = 33.00 * |
| 手续费,A 腿 | 0.10% = 10.00 | 0.075% = 7.50 | 0.02% = 2.00 |
| 手续费,B 腿 | 0.10% = 10.00 | 0.075% = 7.50 | 0.10% = 10.00 |
| 滑点(每条吃单腿 0.02%) | 4.00 | 4.00 | 2.00 |
| 再平衡成本,摊销(0.02%) | 2.00 | 2.00 | 2.00 |
| 每笔净收益 | 4.00 (0.04%) | 9.00 (0.09%) | 17.00 (0.17%) |
* 挂单价格位于最优报价内侧 0.03%,因此成交时捕获的价差更宽。挂单一列显示的是订单成交且没有出现不利价格变动时的结果;后续章节将解释为什么这并不是全部。所有数字仅为示意。
这张表说明了为什么手续费优化是套利交易者应首先拉动的杠杆。对同一个 0.30% 的机会,净结果从 4 USDT 变为 17 USDT,相差四倍,而策略信号没有任何改变。它也说明了入门等级、吃单-吃单的情形有多么单薄:稍多一点滑点或一次对冲失败,就会把利润全部抹掉。
各策略的盈亏平衡价差
判断一个机会是否值得参与,最快的方法是了解你的手续费盈亏平衡点:即足以支付整笔交易全部手续费的最小价差。要计算策略所需的每一条腿,包括之后平仓的那些腿。
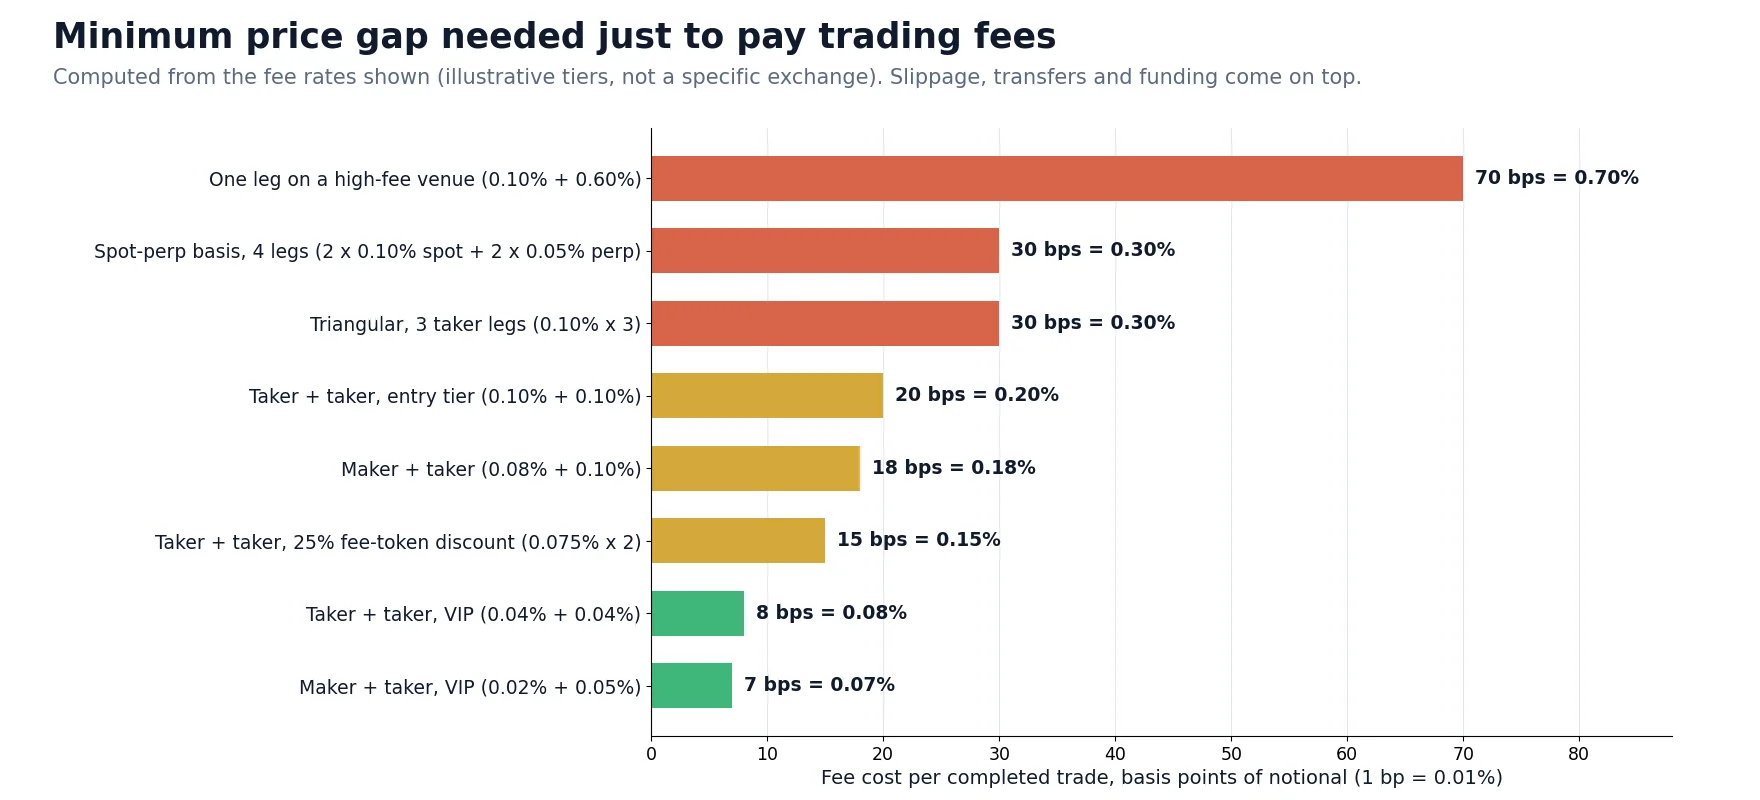
| 策略 | 需支付手续费的腿 | 每条现货腿 0.10% 时的手续费盈亏平衡点 | 备注 |
|---|---|---|---|
| 跨交易所,预存库存 | 2(A 买入,B 卖出) | 0.20% | 之后的再平衡会增加转账成本或一笔反向交易 |
| 跨交易所,基于转账 | 2 + 提币费 | 0.20% + 固定费用 / 交易规模 | 转账期间存在价格风险 |
| 收敛交易(现在开仓,价差收敛时平仓) | 4 | 0.40% | 开仓时的价差还必须覆盖平仓腿的费用 |
| 单一交易所内的三角套利 | 3 | 0.30% | 参见我们的三角套利指南 |
| 期现基差或资金费率交易 | 4(2 条现货 + 2 条永续) | 永续腿为 0.05% 时约 0.30% | 分摊到持仓期间;参见资金费率套利 |
收敛交易这一行是最常被忽略的。如果你在便宜的场所开多、在昂贵的场所开空,并等待价差收敛,你要支付的是四笔手续费,而不是两笔。在入门等级吃单费率下,即使 0.30% 的价差完全收敛,也仍然亏损。
VIP 等级、平台币与返佣:价值几何
交易量等级
费率阶梯每下降一级,你的盈亏平衡价差就会降低,而更低的盈亏平衡点意味着更多可交易的机会,因为小价差比大价差频繁得多。这才是更低等级的真正价值:不仅是单笔交易更便宜,而且交易次数更多。问题在于交易量要求。要评估某个等级是否现实,应把平均交易规模乘以你的策略在当前盈亏平衡点下每月实际能找到的交易次数,而不是按你希望达到的盈亏平衡点来计算。
示例:每月 600 笔交易,每条腿 5,000 USDT,每笔交易在两个交易所各有一条腿,那么每个交易所的交易量为 300 万 USDT。在许多费率表中,这仍处于较低等级。把更多交易对的两条腿集中在更少的交易所上,比增加新的交易场所更能快速提高单个场所的交易量。
平台币抵扣
对 0.10% 的手续费给予 25% 折扣,每条腿节省 0.025%,每笔两腿交易节省 0.05%。在上面 0.30% 的示例中,这让一笔 4 USDT 的交易变成了 9 USDT。代价是平台币的价格风险:如果你持有价值 1,000 USDT 的平台币而其价格下跌 10%,你就损失 100 USDT,相当于在该费率下约 400,000 USDT 交易量所获得的折扣。只持有足以支付几天手续费的数量,并定期补充。
挂单返佣
负挂单费率,即交易所为你提供挂单流动性而向你付费,主要存在于带有交易量或报价义务的高等级和做市商计划中。对大多数套利交易者来说,这是无法达到的。可以达到的是某些市场上较低甚至为零的挂单费率,而这正是下面的挂单-吃单方法值得关注的原因。
哪一条腿应作为挂单
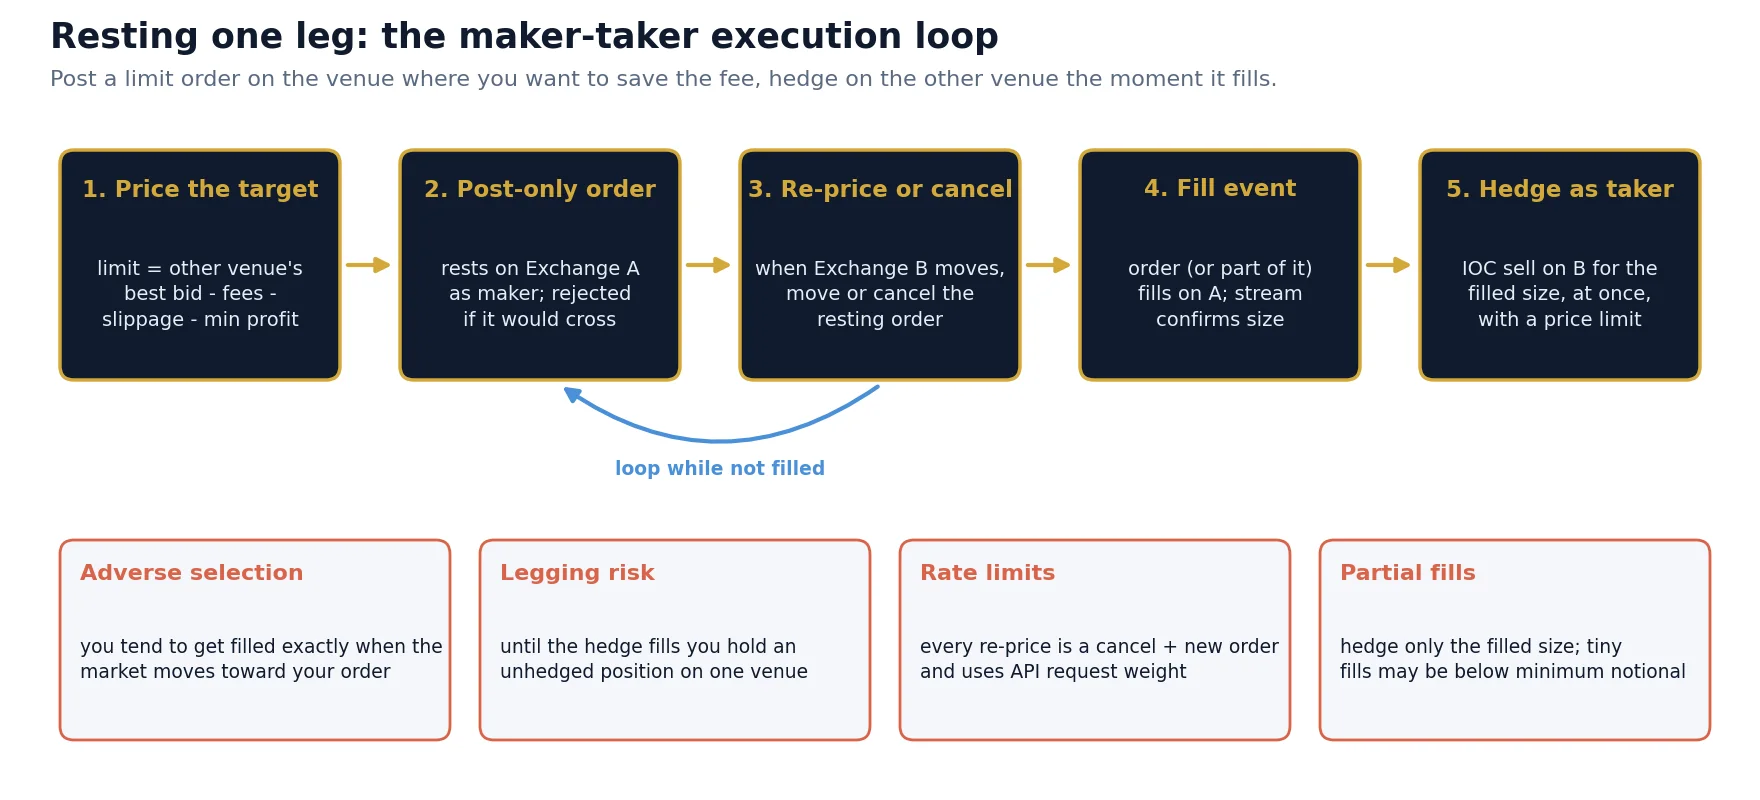
思路很简单:不必在两个交易所都主动跨越买卖价差,而是在其中一个交易所以已包含目标利润的价格挂出限价单,一旦成交,立即在另一个交易所用吃单进行对冲。这样你在一条腿上节省了吃单与挂单费率之间的差额,而且往往还能捕获该交易所的部分买卖价差。
如何为挂单定价
若要在 Exchange A 以挂单买入、在 Exchange B 以吃单卖出,A 上的限价由 B 当前的最优买价推算得出:
假设 B 的最优买价为 100,050,挂单费率 0.02%,吃单费率 0.10%,预期滑点 0.02%,最低利润 0.05%,则 A 上的买价为 100,050 x (1 – 0.0019) = 约 99,859.9。如果 A 的最优卖价为 100,000,该订单就会挂在其下方,等待卖方成交。如果计算出的价格一旦高于 A 的最优卖价,订单就会跨越价差变成吃单,因此要以 post-only(只做挂单)方式发送(若会以吃单成交,交易所将拒绝而不是执行);此时价差已经足够大,可以直接对两条腿都吃单。每当 B 的买价变动,A 上的订单都必须重新定价。
选择哪一条腿挂单
- 在费率差更大的交易所挂单。如果某场所挂单和吃单都是 0.10%,在那里挂单什么也省不了;挂单 0.02%、吃单 0.10% 的场所每笔交易可节省 0.08%。
- 在价格变动较慢的订单簿上挂单,在更快、更深的订单簿上对冲。对冲需要在成交那一刻有可靠的流动性。领先且流动性最好的场所通常更适合吃单腿。
- 在 API 速度快、频率限制宽松的地方挂单。每当另一个市场变动时,重新定价就意味着一次撤单加一笔新单(或一次改单);速度慢或限制严格会让过时的订单留在订单簿中。有关频率限制和 WebSocket 订单更新,请参阅我们的加密货币交易所 API 指南。
- 避免在快速行情中挂单。价格跳动时,挂单恰恰会在价格错误的时候成交。在大幅波动前后暂停挂单腿,退回到吃单-吃单或不交易。
逆向选择:挂单腿的隐性成本
挂出的买单最有可能在卖方变得激进时成交,而这往往意味着价格正在下跌。如果此时 B 的价格同样下跌,你的对冲卖出价就会低于你设定限价时所用的价格。平均而言,挂单获得的成交比下单时看到的报价更差。这种平均不利价格变动和手续费一样是一项成本,必须根据你自己的成交数据来测量(A 的成交价对比成交时以及对冲时 B 的买价)。
吃单-吃单 vs 挂单-吃单:期望值模型
只按费率比较这两种方法会产生误导。吃单-吃单能捕获它发现的大多数机会,但要支付全额手续费;挂单-吃单费用更低,但只有部分时间能成交,并且会遭受逆向选择。针对每个被发现的机会建立一个简单的期望值模型,可以把两者放在同一标尺上比较:
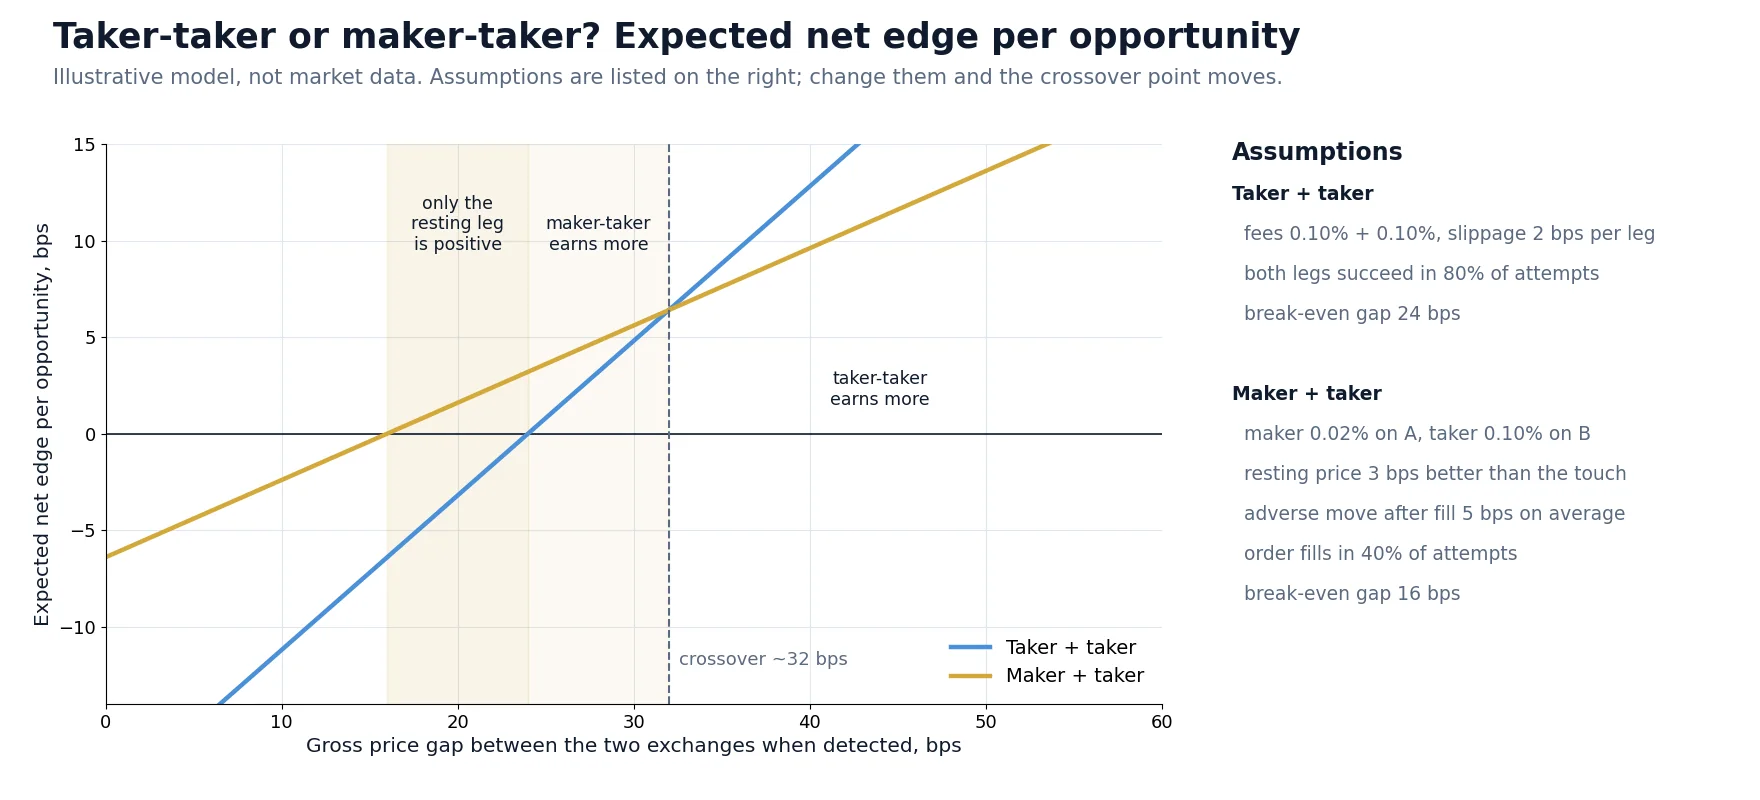
按照图中的假设(两个场所吃单费率均为 0.10%,挂单费率 0.02%,吃单-吃单捕获率 80%,挂单成交率 40%,挂单平均不利价格变动 0.05%),会出现三个区间:
| 毛价差 | 吃单-吃单 | 挂单-吃单 | 实际结论 |
|---|---|---|---|
| 低于 0.16% | 亏损 | 亏损 | 不交易 |
| 0.16% 至 0.24% | 亏损 | 为正 | 只有挂单腿才能让这些价差变得可交易 |
| 0.24% 至 0.32% | 为正 | 更高 | 若成交率能维持,优先选择挂单-吃单 |
| 高于 0.32% | 更高 | 为正 | 立即对两条腿吃单;等待的代价高于手续费 |
该模型刻意保持简单,数字也只是示意,但其形态具有普遍性:价差小而频繁时,挂出一条腿更划算;价差大而短暂时,两条腿都吃单更划算。因此,许多实际系统会同时使用两者:对稳定出现的小价差使用挂单腿,出现大价差时立即以吃单执行。大价差也是延迟最关键的地方;请参阅我们关于低延迟加密货币交易的指南。
让套利机器人出错的隐性手续费效应
- 手续费从收到的币中扣除。买入腿交付的数量会略少于下单数量。如果机器人按下单数量而不是实际收到的数量对冲,每笔交易都会留下一小笔未对冲的仓位,并不断累积。
- 数量与价格取整。交易所会把订单数量取整到最小数量步长(lot step),把价格取整到最小价格变动单位(tick size)。对于小额订单,取整对对冲数量的影响可能超过手续费本身。
- 最小名义金额。挂单的部分成交可能太小,无法在另一场所对冲,在更多成交到来之前会留下残余仓位。
- 平台币耗尽。当平台币余额归零时,大多数交易所会在不提示的情况下改为按全额费率从收到的资产中扣费;盈亏平衡点和对冲数量会立即改变。
- 等级变动。等级每天按滚动窗口重新计算。平淡的一周可能让你降一级,在你的设置没有任何改变的情况下提高盈亏平衡点。
- 不同的计价货币。一个交易所的 USDT 交易对与另一个交易所的 USDC 交易对之间的价差包含 USDT/USDC 汇率,而且把利润换回来还要再付一笔手续费。
- 促销零手续费交易对。今天对吃单免手续费的交易对下个月未必如此;基于它校准的策略可能一夜之间转为负收益。
分步指南:建立你的手续费模型
1
2
3
4
5
6
7
要了解高于你盈亏平衡点的价差出现得有多频繁,一个免费的方法是使用免费加密货币套利扫描器实时观察,并从它显示的毛价差中减去你自己的手续费结构。扫描器显示的是价格差,而不是你的净利润;上面的手续费模型才是把前者转换为后者的关键。
风险与局限
- 费率表会变化。本文中的费率只是典型等级的示意。交易所会调整费率表、等级和促销活动;请始终查看其当前的费率页面以及你账户的实际等级。
- 挂单节省并不等于确定的利润。较低的手续费可能被逆向选择、对冲失败和部分成交所抵消。扩大规模之前先进行测量。
- 单腿风险(legging risk)。在挂单成交与对冲成交之间,你承担着市场风险。使用带限价的 IOC 对冲单,并为对冲失败时的处理方式制定明确规则。
- 追逐交易量。仅仅为了达到更低等级而增加交易,在无利可图的交易上损失的可能比等级节省的更多。
- 交易所与对手方风险。为套利而存放在交易所的余额,无论手续费如何,都暴露在该交易所的运营和偿付风险之下。
- 地区可用性。并非每个交易所、市场类型或促销活动在每个国家都可用。请只在对你而言合法的地方交易。
把手续费计算变成可运行的套利方案
BJF Trading Group 为加密货币和外汇市场开发套利软件。先用免费扫描器观察真实的跨交易所价差,将其与你自己的手续费盈亏平衡点进行比较,在数字合理时再转向自动化执行。阅读加密货币套利核心指南,全面了解各类策略与风险。
免费套利扫描器 + 简短的邮件课程
获取免费扫描器链接,以及 Boris 的几封简短实用邮件:扣除成本后的价差到底意味着什么、如何在投入真金白银之前测试策略、哪些工具适合您的市场。不夸大,不炒作。
常见问题
加密货币中挂单手续费和吃单手续费有什么区别?
吃单会立即与订单簿中的现有订单成交,并支付吃单手续费。挂单作为限价单停留在订单簿中,直到有人与之成交,并支付较低的挂单手续费。交易所对挂单方收费更低,是因为挂单提供了吃单方所消耗的流动性。
限价单总是按挂单费率收费吗?
不是。价格设定为跨越买卖价差的限价单会立即成交,并支付吃单手续费。只有停留在订单簿中、之后才成交的部分才支付挂单手续费。要确保订单永远不支付吃单手续费,请以 post-only(只做挂单)方式发送;如果订单会立即成交,交易所将拒绝它。
加密货币套利扣除手续费后需要多大的价差才能盈利?
至少等于每条腿手续费之和,再加上滑点和转账成本。两个交易所吃单费率均为 0.10% 时,价差必须超过 0.20% 才能覆盖手续费;同等费率下的三角交易需要 0.30%,而在两个场所开仓、之后再平仓的交易要支付四笔手续费,即 0.40%。
套利应该使用市价单还是限价单?
两条腿都使用吃单可获得最高的捕获率,适合大而短暂的价差。将一条腿作为挂单可以降低手续费,适合小而频繁的价差,但会增加成交不确定性、逆向选择和单腿风险。许多系统会根据价差大小同时使用两种方式。
为了套利值得去追求 VIP 费率等级吗?
更低的等级会降低盈亏平衡价差,让更多机会变得可交易,这是有价值的。但交易量应来自在当前费率下就能盈利的交易;仅仅为了达到某个等级而增加交易,付出的代价可能超过等级带来的节省。把交易量集中在更少的交易所,能更快达到更高等级。
平台币折扣对套利交易者有意义吗?
在提供平台币折扣的交易所,它们通常可将交易成本降低约 20% 至 25%,但持有平台币意味着价格风险。只保留足够支付几天手续费的数量并定期补充,同时请记住:当平台币余额耗尽时,手续费会恢复为按全额费率从收到的资产中扣除。
为什么套利交易后我的币余额会减少?
因为交易所会从你收到的币中扣除买入方的手续费。以 0.10% 的手续费买入 0.1 BTC,实际到账 0.0999 BTC。请按实际收到的数量进行对冲并考虑手续费资产,或使用单独的平台币支付手续费,否则未对冲的小额仓位会不断累积。